10月29日消息,据国外媒体报道,欧洲运输与环境联合会(T&E)最新季度数据显示,今年第三季度欧盟纯电动车销量达71.06万辆,首次超过汽油车与柴油车合计的65.55万辆,多出约5.5万辆。这是继二季度纯电首次超过汽油车之后,欧洲电动化进程的又一座里程碑。
T&E的统计口径显示,三季度欧盟共售出汽油车49.29万辆、柴油车16.26万辆,合计65.55万辆;同期纯电销量71.06万辆,比汽柴油合计多出5.5万辆,领先幅度约8.4%。T&E同时指出,三季度纯电在欧盟的市场份额已升至27%,比汽油车高出44%。
从全年节奏看,欧盟27国的纯电份额由2025年的16.1%升至今年前三季度的22.7%,一年提高近7个百分点。欧洲汽车制造商协会(ACEA)口径下,1至9月欧盟纯电注册量193.1万辆、份额22.7%,已超过汽油车的21.2%,仅次于混动的36.3%。
增长并非靠少数国家拉动。27个成员国中有13个在三季度创下纯电销量历史新高,10个国家的纯电已是销量第一的动力类型。挪威以97.9%的纯电份额继续领跑;丹麦9月纯电渗透率达88.8%,荷兰52.8%、比利时50.9%均越过半数;法国41.7%、德国34.5%;英国、葡萄牙、爱尔兰也都在25%以上。
克罗地亚是另一种样本:纯电只占当地新车销量的4.2%,但相比2025年销量暴涨244%,纯燃油车同期下滑19%。T&E认为,若这一趋势延续,克罗地亚追平欧盟平均水平只是时间问题。
单月数据同样印证了这个拐点。ACEA于10月22日公布的数据显示,9月欧盟纯电注册量29.01万辆,同比大涨72.9%,汽柴油合计仅21.91万辆,纯电连续第二个月反超;纯电份额从去年同期的18.9%升至29.9%,汽柴油合计份额则由32.9%降至22.6%。当月法国纯电注册量翻倍至6.52万辆、德国增长94.7%至8.86万辆,欧盟整体新车市场增长9.3%至97.1万辆。
中国品牌是本轮增长最快的变量。Dataforce统计显示,9月中国品牌在欧洲(欧盟、欧洲自由贸易联盟与英国)销量18.25万辆,同比暴涨113.9%,市场份额13.6%,而去年同期仅7%;今年前9个月累计销量102.4万辆、同比增长113.2%,累计份额9.7%,接近去年同期4.8%的两倍。
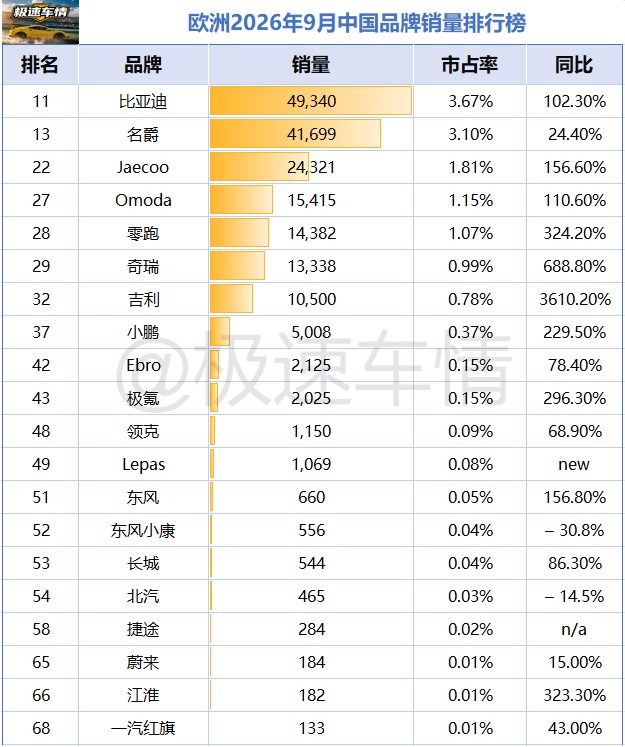
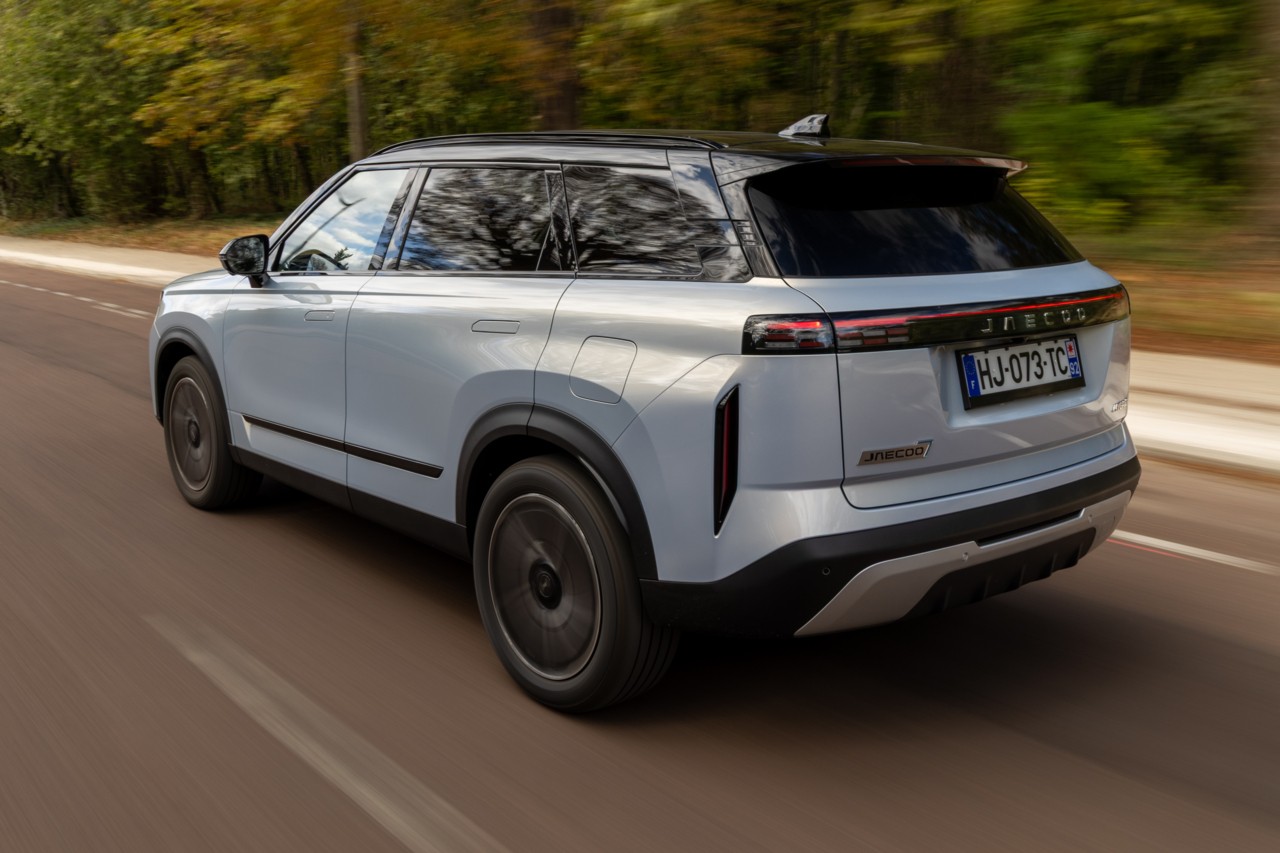
具体到品牌,比亚迪9月在欧洲售出49340辆、同比增长102.3%,排名升至第11位,销量与排名双双创下历史新高,其中52%来自英国市场,英国单月排名第2;名爵41699辆居第13位;奇瑞旗下Jaecoo 24321辆、Omoda 15415辆;零跑14382辆、同比增324.2%;奇瑞品牌13338辆、增688.8%;吉利10500辆、增3610.2%;小鹏5008辆、增229.5%。
车型层面,奇瑞Jaecoo 7以15470辆首次进入欧洲月度车型销量前十、位列第10,成为史上首款跻身欧洲月度前十的中国车型,其中约七成销量来自英国;比亚迪Seal U以13466辆列第18位,名爵ZS 11205辆列第27位。同期特斯拉Model Y以40971辆夺冠、Model 3以25057辆居次,时隔四年再度包揽前两名。
传统巨头则在失速。9月大众品牌虽以118816辆守住第一,但同比下滑4.8%;宝马跌1.3%、奥迪跌3.4%、福特跌18.3%、现代跌17.5%,丰田与斯柯达基本持平。欧洲当月10.2%的大盘增长,几乎是由特斯拉与中国品牌合力拉动的。
更值得注意的是,这次反超是在关税壁垒之下完成的。欧盟对中国产纯电加征的反补贴税按企业分别为比亚迪17%、吉利18.8%、上汽35.3%,叠加10%基础关税后最高达45.3%;中欧此前达成的混动安排将于12月1日起以每年35万辆配额、逐年递增6%的方式执行。与此同时,欧盟2035年禁燃令正在修订,法德主张把2035年的减排要求从100%放宽到90%,政策与市场正朝相反方向拉扯。
混动仍是欧洲最大的动力类型。三季度欧盟混动销量89.24万辆,比纯电多出约18万辆;不过随着雪铁龙2CV纯电版(2028年上市、目标售价低于1.5万欧元)、达契亚Spring、雷诺Twingo、大众ID.Polo等廉价车型陆续到位,这一差距正在快速收窄。
综合来看,欧盟纯电季度销量首次超过汽柴油总和,意味着欧洲车市的动力结构已完成一次实质性换挡:由政策驱动的合规式电动化,正在转为由产品力和价格驱动的市场化电动化。对中国品牌而言,13.6%的单月份额说明关税并未封住通道,真正的门槛正在从关税转向本地化生产、渠道与售后;对欧洲本土车企而言,大众、福特、现代的失速说明,靠品牌溢价守住燃油车利润的时间窗口正在关闭。接下来两个变量值得盯紧:一是12月1日生效的中欧混动配额会如何影响插混的关税套利空间,二是欧盟2035年禁燃令修订的最终口径——若减排目标真的放宽到90%,欧洲电动化的速度将更多取决于市场而非法规。