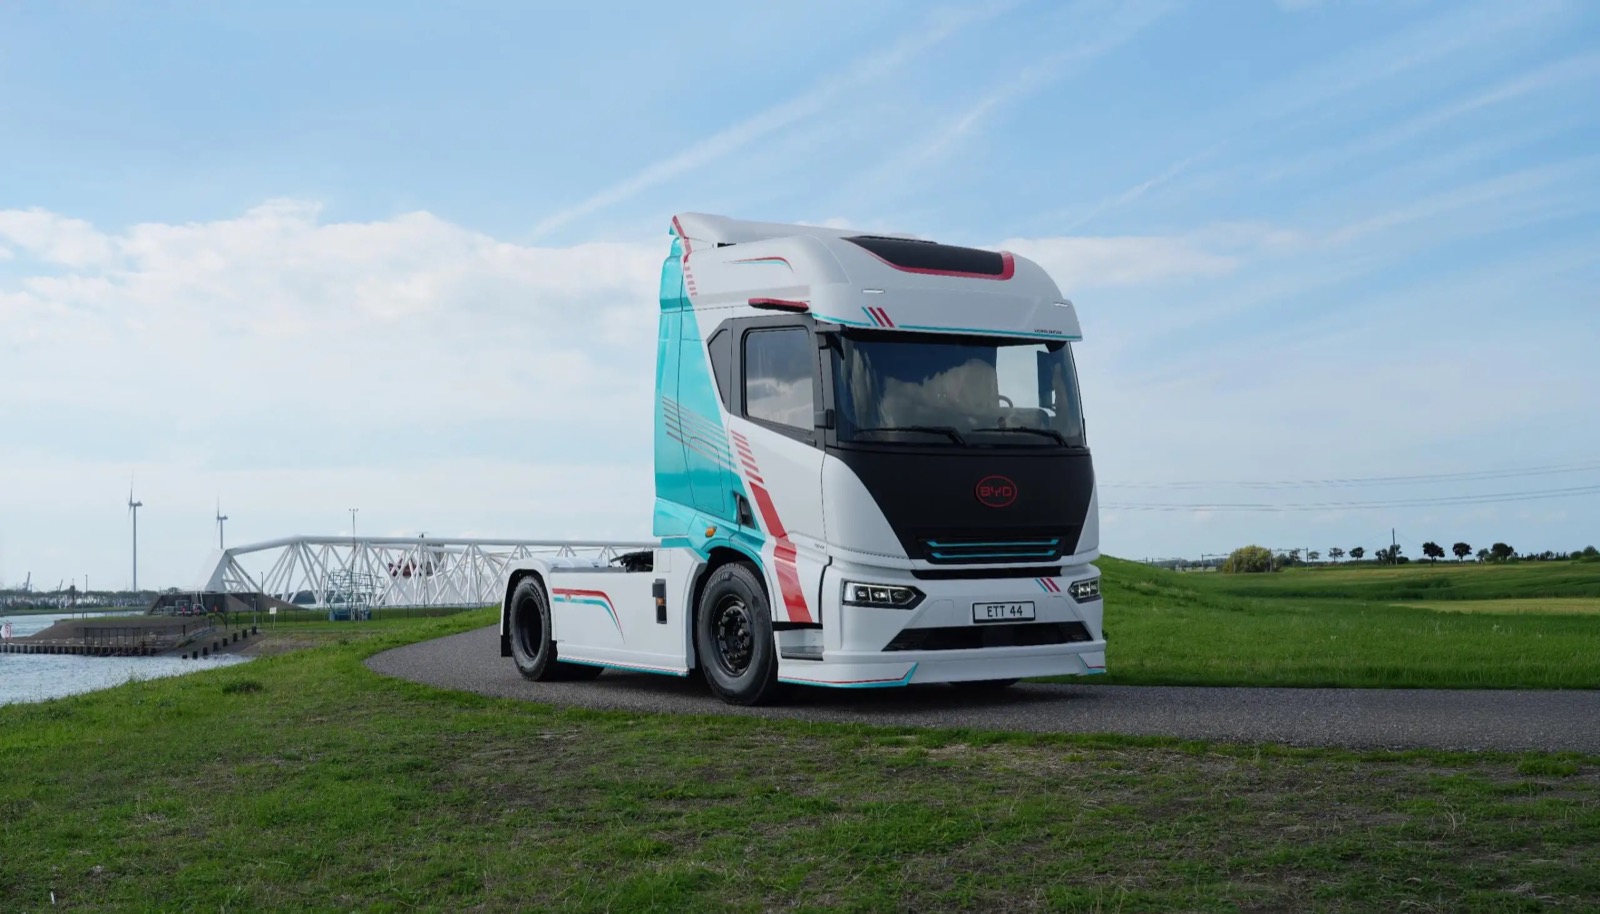
10月29日消息,据国外媒体报道,欧洲汽车制造商协会(ACEA)10月28日发布的商用车注册数据显示,2026年前三季度欧盟电动卡车注册约1.29万辆,同比大涨49.8%,但渗透率只有5.3%,也就是每20辆新卡车里还摊不到1辆电动;而同一时间段,中国新能源重卡终端销量高达22.64万辆,渗透率38.1%,销量是欧洲的17倍以上。
先看欧洲大盘。前三季度欧盟3.5吨以上卡车注册245,079辆,同比增长7.5%,协会称之为“从低基数回升”;客车注册32,695辆,增长15.2%,表现强劲;而1,073,427辆的厢式货车市场基本原地踏步。分动力看,柴油卡车仍占欧盟卡车市场91.7%的份额,同比增长6.6%,重卡电动化整体仍处在爬坡起点。
具体到插电车型(含纯电与插混),前三季度欧盟电动卡车销量同比增长49.8%,市场份额从去年同期的3.8%提升到5.3%。其中德国增长77.2%、法国增长60.2%、荷兰增长57.5%,三国合计占到欧盟电动卡车注册量的74%。ACEA同时提醒,当前的电动化进度“仍低于所需水平”。
分重量段看结构差异更明显:3.5至16吨的中型卡车电动化明显更快,前三季度注册7,753辆,同比增长43.9%,份额已达19.8%;而16吨以上的重型卡车只有5,120辆,同比增长59.9%,份额仅2.5%。德国是欧盟电动卡车的绝对主力,中卡注册3,879辆,几乎占全欧盟一半;重卡注册1,722辆,同比大增91.3%,占欧盟总量的三分之一。
从国别渗透率看,瑞士以24%的重卡电动份额高居欧洲第一,挪威(14.4%)、荷兰(11.1%)和瑞典(10.3%)也站上两位数,而德国重卡电动份额只有4.2%。长途干线运输因为电池自重、补能效率和使用强度的问题,仍然是全球重卡电动化最难啃的一段。
客车是欧洲商用车电动化最成熟的板块:前三季度欧盟电动客车注册8,633辆,同比大涨37.6%,份额从22.1%升至26.4%,柴油客车份额则降至58.4%。意大利以1,970辆(同比增长116.2%)首次成为欧盟最大电动客车市场,电动份额达37%;波兰999辆(增长557.2%)、葡萄牙642辆(增长379.1%)狂飙突进;德国836辆,同比下滑30.4%。全欧范围内,英国电动客车注册1,727辆(下降22.7%),把蝉联多年的第一让给了意大利。罗马尼亚(82%)和荷兰(75%)的电动客车渗透率为全欧最高。
政策是这一轮放量的主要推手:按照欧盟清洁车辆指令,2026至2030年成员方新购公交中清洁车型占比不得低于65%,其中至少一半为零排放车型;欧盟重型车碳排放法规则要求新重卡在2030年、2035年、2040年分别减排45%、65%和90%,2035年起所有新城市公交必须零排放。
把镜头转向中国,差距一目了然。第一商用车网交强险终端数据显示,2026年1-9月国内新能源重卡累计实销22.64万辆,同比增长64%,占重卡终端销量的38.1%,远超2025年全年的28.9%;9月单月实销3.31万辆,同比增长37%,渗透率达到50.28%,创年内新高,这也是重卡市场新能源渗透率连续第5个月超过40%。同期重卡大盘下滑21%,新能源几乎是唯一增长极。
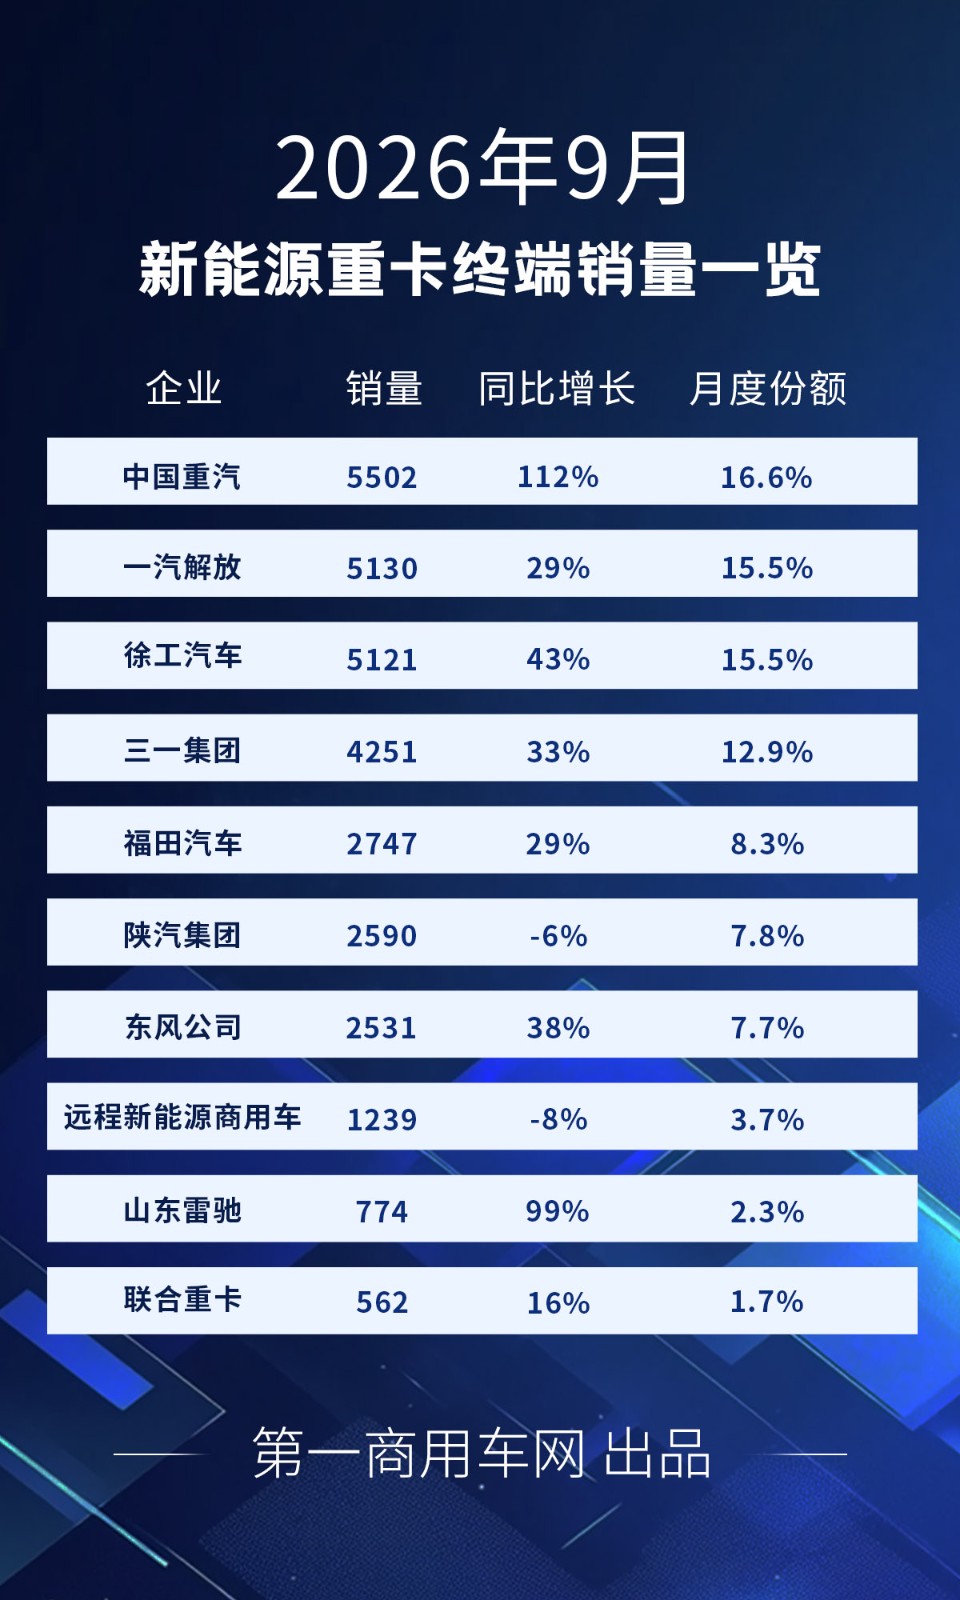
企业格局同样胶着:9月中国重汽以5,502辆(同比增长112%)稳居第一,一汽解放5,130辆、徐工汽车5,121辆、三一重卡4,251辆紧随其后,头部四家单月全部站上4,000辆台阶。交通运输部在全球可持续交通高峰论坛上披露,截至今年8月,中国新能源重卡渗透率已接近50%,城市公交新能源车辆占比超过87%,高速公路服务区充电设施覆盖率达到99.8%。
更有反差感的是客车:2026年上半年欧洲电动客车注册8,141辆、同比增长49%,销量榜首既不是曼恩也不是奔驰,而是河南郑州的宇通——1,636辆,比亚军依维柯系多出480辆;比亚迪681辆排第四,金龙、金旅、中车电动、中通悉数在榜,六家中国品牌合计约2,679辆,约占欧洲市场的三分之一。截至2026年6月底,比亚迪已在欧洲累计交付超7,000辆纯电巴士,在英国投入运营超2,700辆,占英国零排放巴士45%的份额。
即便在柴油腹地最深的厢式货车市场,欧盟电动份额也从10.2%升到14.1%,同比增长38.2%;据国内行业统计,新能源轻卡渗透率已达36%左右,城配场景基本完成电动替换。可以说,欧洲商用车电动化的每一步,都踩在中国已经走过的路上。
综合来看,欧洲商用车电动化正沿着“客车先行、中卡跟进、重卡刚起步”的梯度爬坡,5.3%的渗透率与乘用车刚刚出现的“纯电反超”形成鲜明反差,背后是柴油堡垒、购置成本和干线补能的三重惯性;而中国重卡9月单月渗透率已破五成、城市公交新能源占比超87%,不仅规模上碾压,宇通、比亚迪们还反向拿下欧洲电动客车约三分之一的份额。对欧洲车企来说,2030年重卡减排45%的节点步步逼近,留给它们的时间不多了;对中国车企来说,欧洲这块单车价格3到4倍于国内的市场,本地化建厂将是下一道门票。