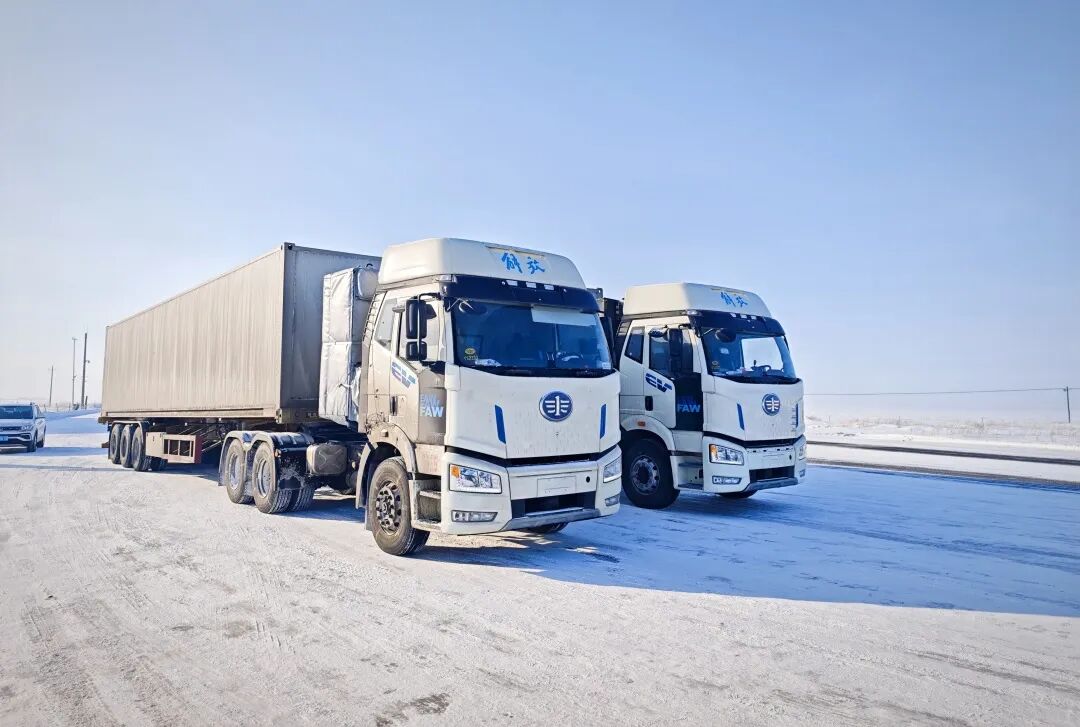
11月5日消息,据国外媒体报道,中国新能源重卡的月度渗透率已经连续两个月站上50%:10月终端实销约3.4万辆,同比增长近七成,渗透率接近55%;而2024年全年这一数字还只有13.6%。两年时间里,电动重卡的爬坡速度已经反超乘用车。
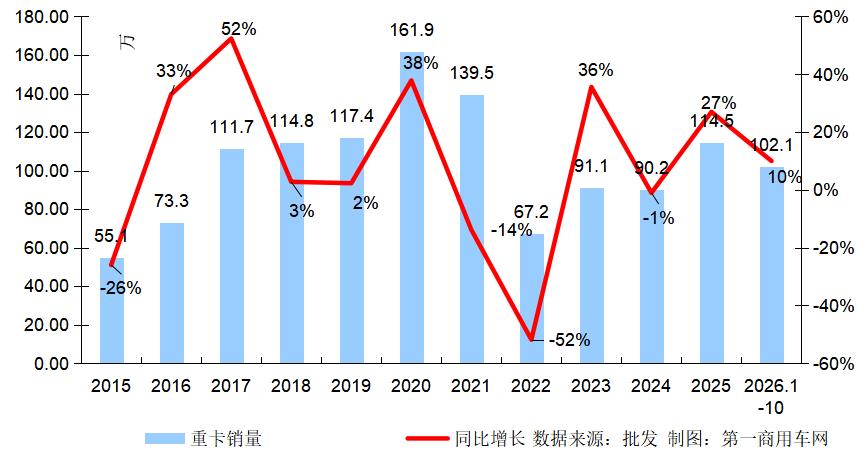
国内口径也印证了这一判断。第一商用车网数据显示,10月我国重卡批发销量约9.2万辆(含出口与新能源),环比下降7%、同比下滑13%(上年同期10.62万辆),年内已是“四连降”;但新能源重卡终端实销环比9月仍略有增长,同比增幅接近70%。放到全年看,前10个月重卡累计销量102.1万辆、同比增长约10%——总量在退潮,结构在换挡。
真正把份额让出来的是柴油车和天然气车。10月天然气重卡终端实销同比降幅仍超过六成(上年同期2.1万辆),国内渗透率只有11%左右,自6月起已经“五连降”。原因并不复杂:9月到10月汽柴油批发价连涨三次,各地0号柴油终端售价普遍站上8.5元/升;LNG价格10月继续上行,不少地区报到7元/公斤以上,8元的报价也不罕见。油车、气车的用户要么换电,要么干脆观望,10月重卡国内终端实销同比下滑超过11%。
唯一保持强势的是出口。受非洲、东南亚、拉美和中亚等市场拉动,10月中国重卡出口量预计同比增长20%左右,成为四季度需求的重要缓冲。
CleanTechnica 的判断是,这轮电动重卡爆发并非补贴或强制政策推出来的。文章指出,增长恰恰出现在补贴退坡之后的一年,而2030年的电动化目标在政策文本墨迹未干时就被提前完成;电动重卡如今在购置加能源的综合成本上已经便宜过柴油车,用户是自己算账算过来的。
随之而来的是石油需求的塌陷。该媒体测算,尽管货运量仍在增长,今年中国柴油需求仍将下滑约23万桶/日;如果把LNG重卡也算进来,柴油在重卡新车中的份额已经掉到大约四成。对全球炼厂而言,中国重卡这个“柴油大户”的转向,比乘用车电动化的冲击更直接。
支撑这一切的是补能网络。中国规划到2027年底建成2800万个充电设施,而今年3月这一数字还是2100万个,建设重点正从城市向高速干线和县域延伸。CleanTechnica 预计,一线城市的柴油重卡有望在不久的将来率先退场;海南已计划2030年停售燃油乘用车,柴油货车大概率会跟进。
放到全球看,中国几乎就是电动重卡市场的全部。去年全球约90%的电动重卡销量发生在中国,今年这一比例还会继续上升——其他国家的销量虽然在涨,但涨得不够快。国内市场卷到极致之后,中国厂商必然向外寻找增量。
出海路线可能和乘用车不太一样。面对欧美日益抬头的保护主义,中国重卡企业更可能沿“中间走廊”(中国经里海到土耳其的陆路通道)和“一带一路”国家铺开:埃塞俄比亚这类市场柴油昂贵、工业电价低至每千瓦时0.017美元,电动重卡在厂区与港口之间的短驳场景里算得过账。而重卡本身模块化程度高、体积重量大,最终组装更可能落在当地,带动本地供应链,而不是简单整车出口。
国内市场的竞争格局也在跟着变。一汽解放、三一重卡、徐工、比亚迪商用车、远程新能源商用车等已经在牵引车、自卸车、搅拌车等细分市场铺开产品,电动重卡的使用场景正从港口、矿区、钢厂的短倒,向干线物流延伸。补能效率、整车残值和二手流通,会是下一阶段的分水岭。
综合来看,中国重卡用两年时间把新能源渗透率从13.6%拉到接近55%,走完的正是乘用车花了更久才走完的路。意义不止于销量:它意味着柴油需求见顶回落、补能网络被迫向干线升级,也意味着一批中国重卡企业不得不提前面对“出海”这道题。短期看,重卡总量还在下滑,四季度内销能否同比持平仍是问号;中长期看,谁能把国内的补能密度和成本优势复制到海外,谁才有资格谈下一个十年的全球商用车格局。