10月22日消息,据国外媒体报道,路透社援引监管文件与知情人士说法称,美国通用汽车已终止与德国磁材制造商真空熔炼公司(VAC)美国子公司e-VAC Magnetics的稀土永磁体长期供货协议,双方目前正处在仲裁程序中。这家投资5亿美元、年产能接近2000吨的南卡罗来纳州新工厂投产还不到一年,其90%的产量原本都押在通用一家客户身上。
时间线回溯看,纠纷早有伏笔。Energy Fuels公司10月中旬提交的修订文件显示,双方争议最早在2026年4月就已出现;7月1日,通用正式发出终止通知;仅一周后的7月7日,e-VAC启动仲裁,指控对方无正当理由违约终止合同,要求赔偿剩余协议期内的损失。通用在其提交给美国证券交易委员会(SEC)的文件中确认,一家牵引电机零部件供应商已就一份“战略采购协议”的终止提起仲裁,但以保密为由没有点出对方名字,也没有说明终止原因。
这段合作的起点是2023年2月。当时通用与VAC签署长期供货协议,约定为通用的北美业务供应稀土永磁体,期限至少十年,覆盖多款电动车型,当时点名的车型包括雪佛兰Silverado EV、Blazer EV、Equinox EV,凯迪拉克Lyriq,以及GMC Sierra EV和Hummer EV。作为协议的一部分,VAC承诺在北美建厂,为通用电驱系统就近配套。
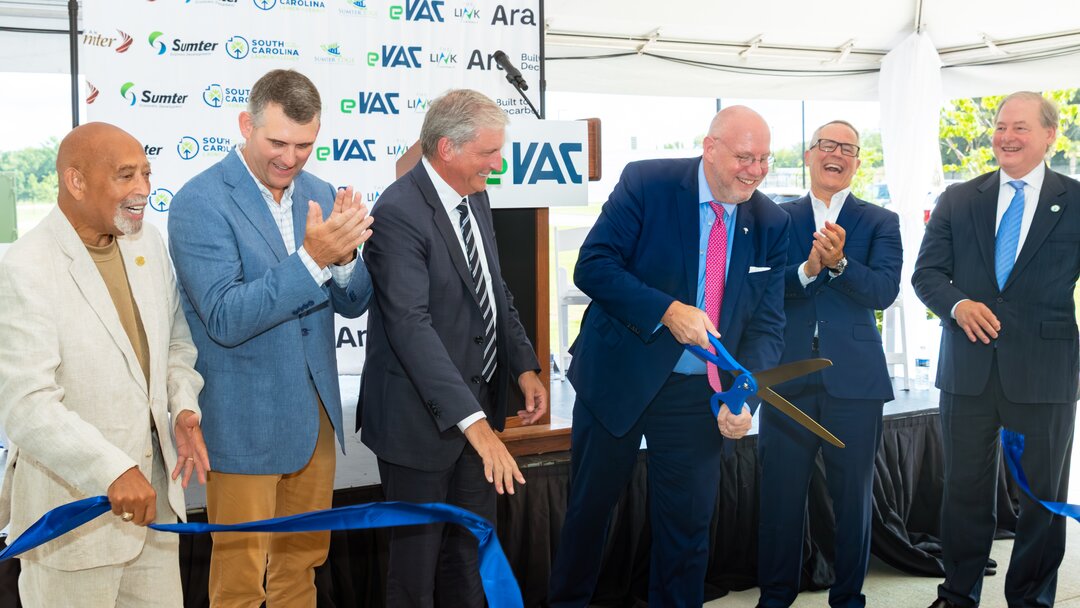
工厂最终落在南卡罗来纳州萨姆特(Sumter),由e-VAC运营,2025年年底正式投产,总投资约5亿美元,设计年产能接近2000吨。按VAC首席执行官埃里克·埃申2025年9月的说法,工厂约90%的产量供应通用,其余面向美国政府。对一座新厂而言,这种“一条产线绑一个客户”的结构既能换来稳定订单支撑融资,也意味着风险高度集中。
通用为何撤单,官方没有给出解释,但产业背景并不难拼出。特斯拉之外的美国电动车市场在联邦补贴退坡后迅速降温,2025年9月30日后,新车最高7500美元的联邦税收抵免不再适用。通用今年1月已为缩减部分电动车投资计提了60亿美元费用,第三季度其美国电动车销量同比下降约62%,其中Equinox EV从上年同期的25085辆跌到1905辆。电动车卖不动,上游磁体订单自然缩水。此前站内也已报道过通用Q3电动车销量崩塌与关闭底特律电池工厂的消息,这条磁体长协的终止是同一收缩逻辑的延续。
更尴尬的是,这纸长协还牵着一笔未交割的大收购。今年6月,美国铀矿生产商Energy Fuels同意以19亿美元收购VAC,对价包括7.18亿美元现金和约6585万股新股,预计2027年初完成,打算把旗下稀土开采加工业务与VAC的磁体制造能力打通。Energy Fuels表示收购谈判时已知晓这起争议,对VAC的商业前景“没有担忧”,但同时提醒仲裁结果可能导致收购价格调整。
这件事更大的背景,是美国试图重建不依赖中国的稀土磁体供应链。稀土永磁体是电动车驱动电机、风机乃至国防装备的关键材料,而中国生产了全球约90%的永磁体。通用与VAC的合作正是美国本土磁材链的重要一环:矿端、材料端、磁体端、车企端全部压在北美。如今最大的订单客户抽身走人,刚建成的产能悬在半空,说明脱离需求基本面、单纯靠政策堆出来的本土供应链,根基远比想象中脆弱。
对照中国市场,情况恰好反过来。国内新能源车月销百万辆级的规模,撑起了从稀土开采、钕铁硼冶炼到电机制造的完整链条,磁材供应稳定且成本持续下探。对跨国车企而言,中国市场既是最大的销量来源,也是电机磁材供应链最难绕开的一环,通用自己在华的合资业务同样依赖这条链。撤单一纸容易,重建一条供应链却是另一回事。
综合来看,通用终止VAC磁体长协,表面是一起商业违约纠纷,实质是美国电动车政策转向对上游供应链的再一次传导:补贴退坡—电动车减速—磁体订单缩水—本土磁材厂陷落,环环相扣。对美国而言,稀土磁材本土化的难点从来不是建厂,而是订单与需求;对VAC和Energy Fuels来说,19亿美元的收购价怎么调、2000吨产能谁来接盘,仲裁结果揭晓前都是悬案。这个案例也再次提醒所有试图绕开中国的磁材玩家:没有规模化的终端需求托底,供应链安全就只是纸面推演。