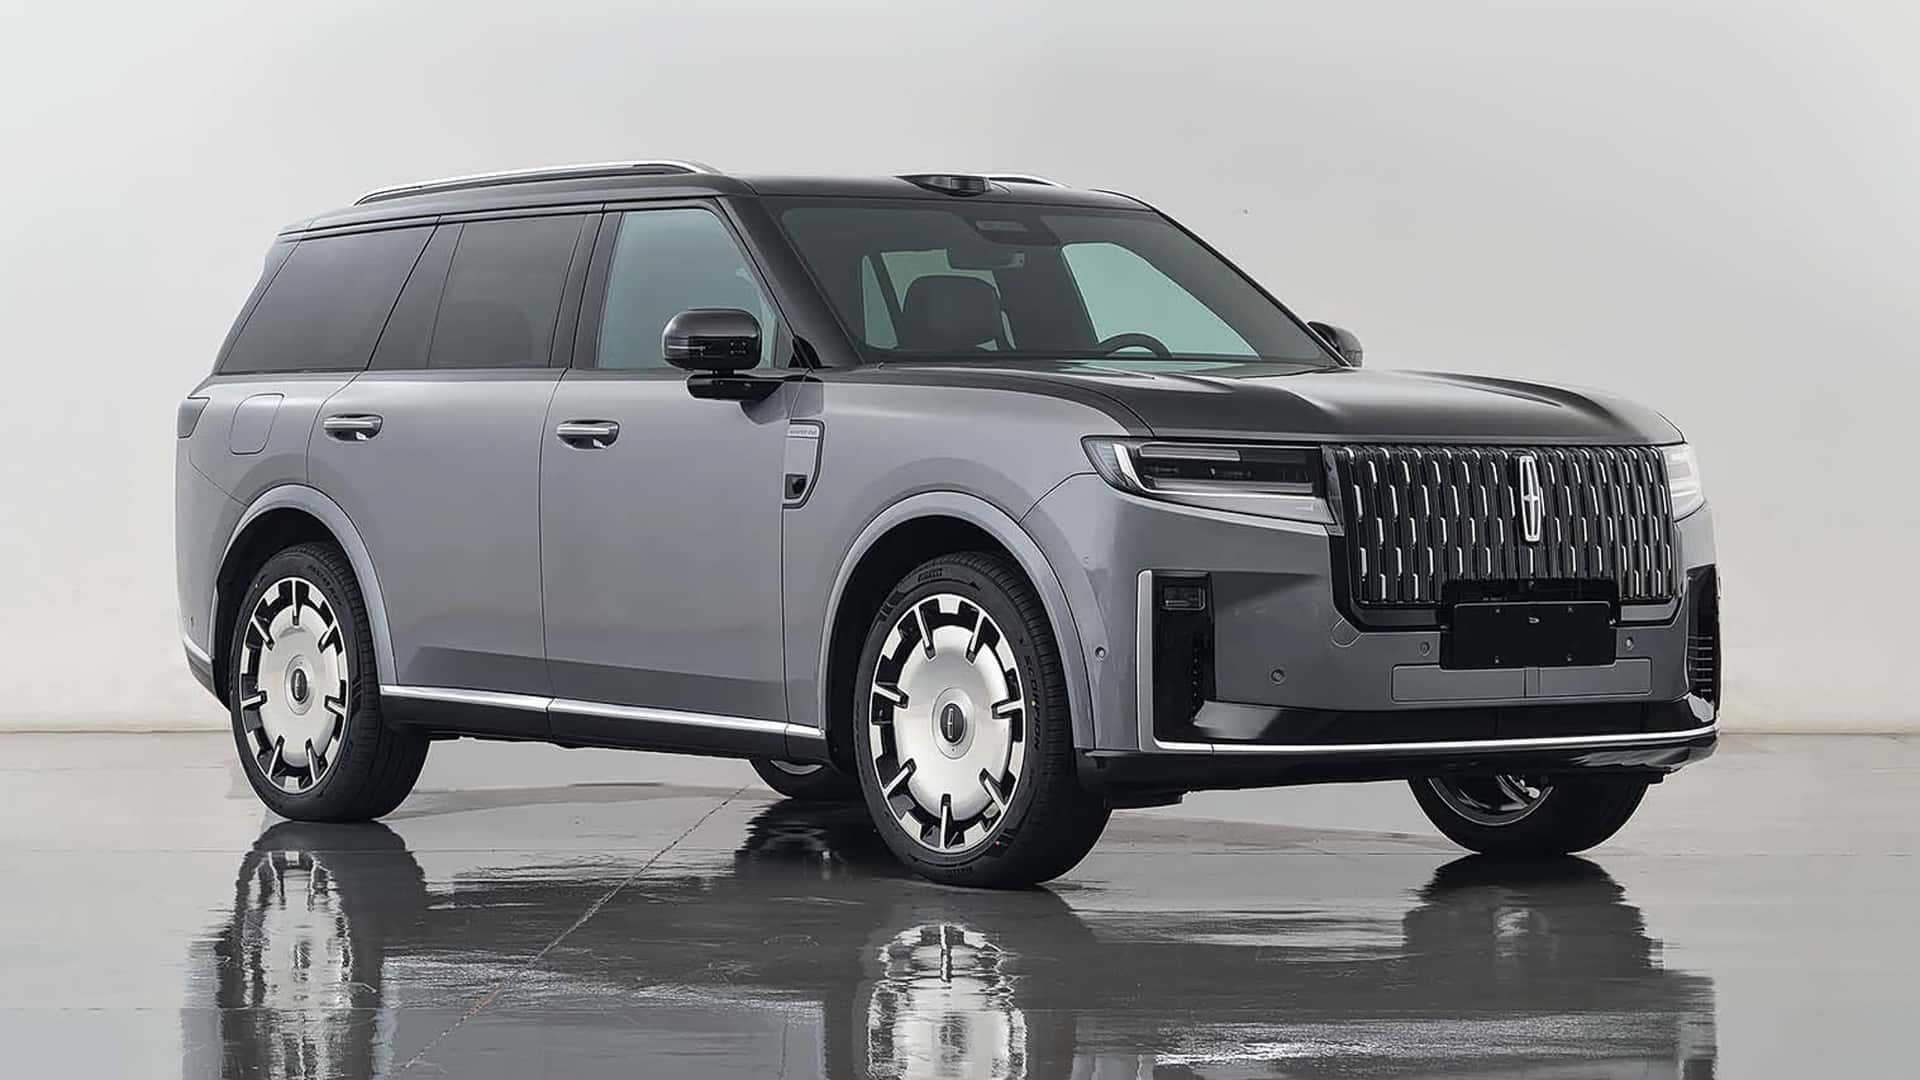
10月30日消息,据国外媒体报道,通用汽车首席产品官斯特林·安德森(Sterling Anderson)在接受媒体采访时明确表态,通用不会像特斯拉那样砍掉雷达改走纯视觉路线,并直言「取消雷达是无视物理规律的奇怪宗教执念」。按通用公布的时间表,2028款凯迪拉克凯雷德IQ将搭载升级版Super Cruise,实现驾驶员可脱手脱眼(eyes-off)的高速公路自动驾驶,摄像头、毫米波雷达与激光雷达三套传感器同时上阵。
值得玩味的是安德森的履历。他在2015年至2016年间主管特斯拉Autopilot辅助驾驶项目,此前还负责过Model X项目,离开特斯拉后联合创办了自动驾驶公司Aurora,2025年被通用招入担任首席产品官,彭博社此前报道称,通用CEO玛丽·博拉把他视为下一任CEO的热门人选之一。换言之,这番话不是激光雷达厂商在推销,而是最清楚纯视觉出发点的人给出的反向判断。
安德森的论证直指物理层面:激光雷达的工作波长与可见光接近,可以和摄像头系统联合训练,让后者收敛得更快;摄像头看不透浓雾,也无法像雷达那样测量瞬时速度;多传感器组合带来的安全冗余,是物理规律要求的结果,而不是配置表上的堆料。他还特意提到,自己刻意回避把「脱眼」当成营销话术,因为一套感觉很能干的辅助驾驶,本身就会把驾驶者推向麻痹。
通用要落地的是一套真正的脱眼高速公路自动驾驶:目标是驾驶员睡着也能继续行驶,且不会突然要求接管。安德森强调这不是L3级,「我们不做动态交接,不是『你先开、我来开、哎这个我认不出来』那种来回拉扯」。按他的说法,系统会提前约10分钟开始倒计时提醒,如果驾驶员仍未接手,车辆会驶离高速公路,在出口外安全停车等待。先用高速场景打通,之后再向其他道路扩展。
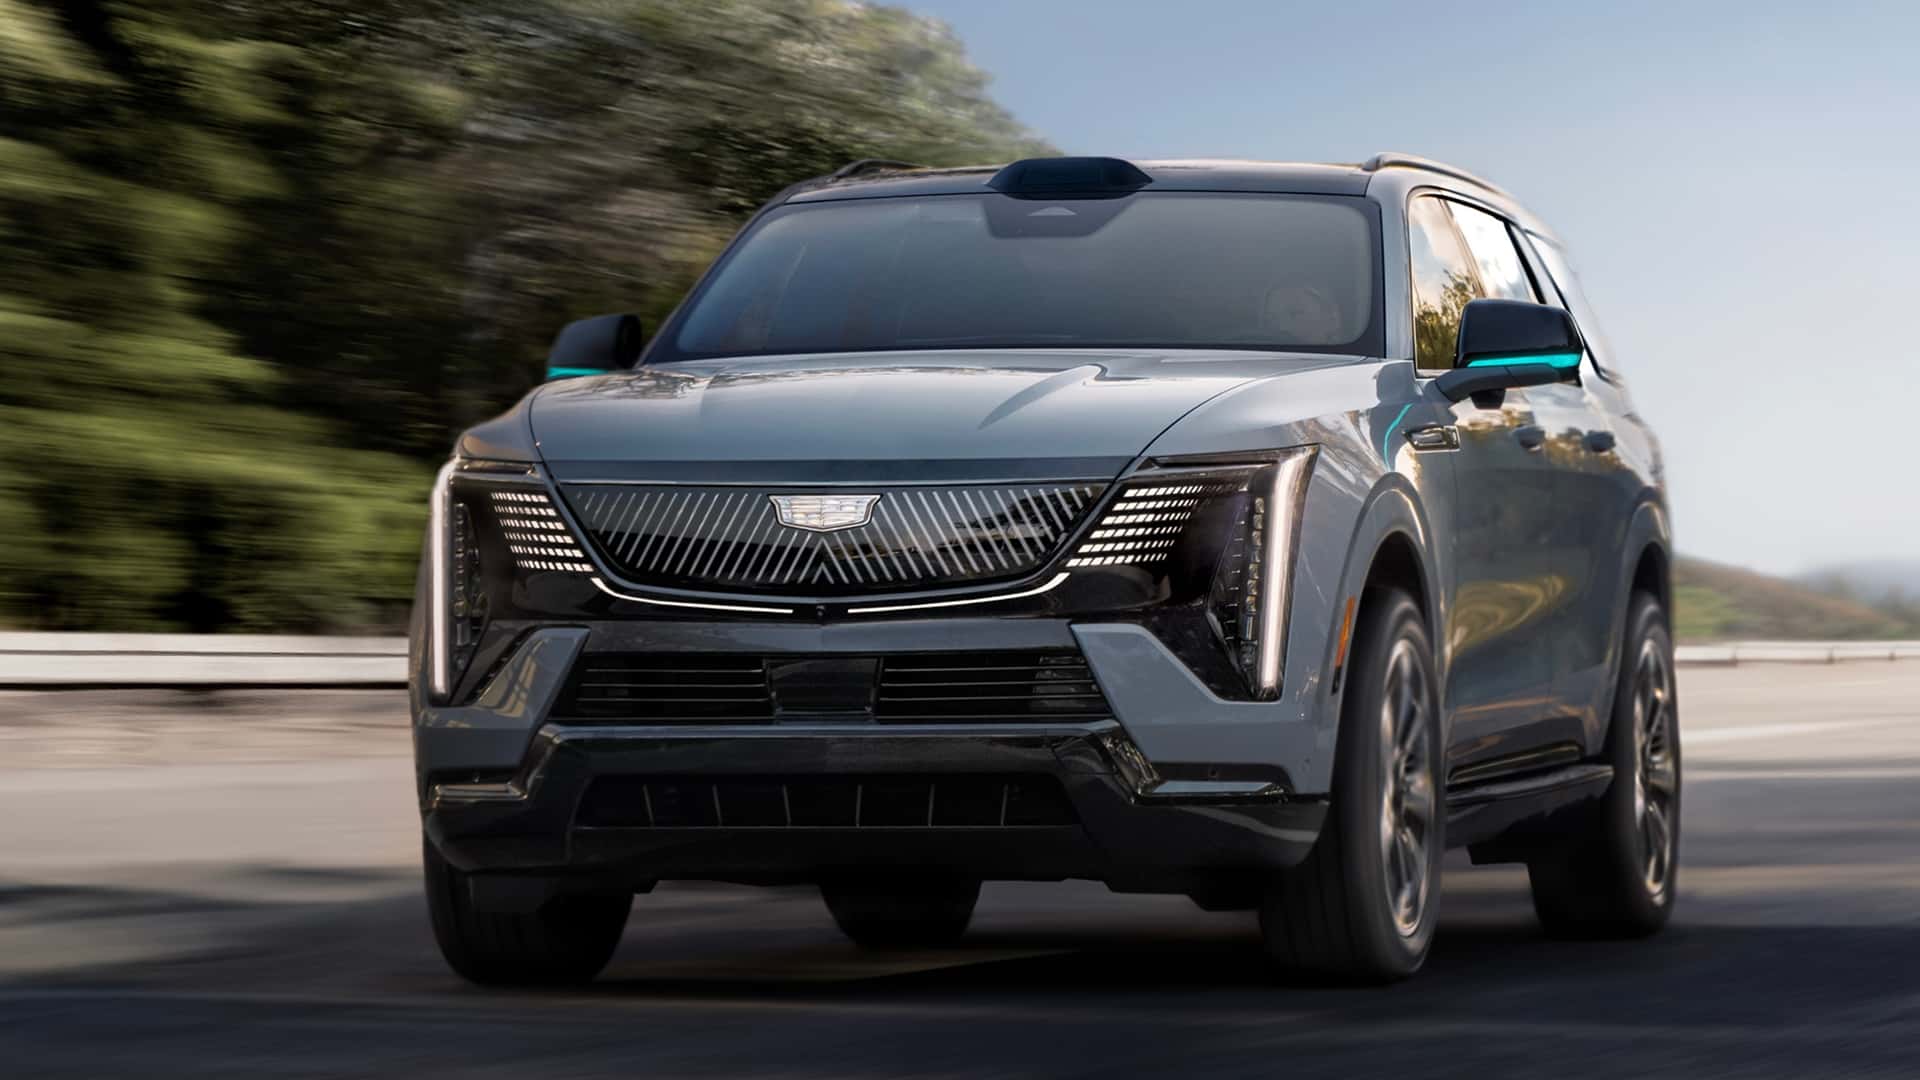
纯视觉路线的账单已经在别处出现。特斯拉2021年5月起在Model 3、Model Y上拆掉雷达,2022年又取消了超声波传感器;马斯克2019年称激光雷达是「傻瓜的差事」,2021年则解释说「高分辨率雷达会更好,但这种雷达并不存在」。外媒报道显示,美国国家公路交通安全管理局(NHTSA)今年3月已将FSD在低能见度条件下的调查升级为工程分析,覆盖320.3754万辆特斯拉,调查指出FSD的摄像头降级检测无法识别逆光、浓雾、扬尘等常见致盲场景,并已计入9起事故,其中包括2023年11月一名行人死亡。里程上,Waymo累计无人驾驶里程约2.71亿英里,特斯拉自今年1月撤掉安全员以来约300万英里。
中国市场的走向恰好给这场争论提供了另一组数据。高工智能汽车研究院统计,2026年上半年国内乘用车前装标配激光雷达223.37万颗,同比增长112.44%,半年装车量已经接近2025年全年的九成;同期前装标配NOA车型交付290.81万辆,渗透率34.10%,其中支持城区NOA的141.80万辆,渗透率16.63%。工信部数据显示,今年以来L2级组合驾驶辅助渗透率已达70.5%,NOA渗透率34.2%,首批L3级车型开始在特定区域上路通行。
硬件价格是这一切的前提。单颗激光雷达的批量采购成本已从2022年的5000至8000元下探到2000至3000元,8万至15万元级家用车开始批量标配,供应链国产化率超过90%。2026年8月国内乘用车激光雷达装机约52.55万颗,禾赛与华为各以34.7%的份额并列第一,速腾聚创以14.9%位列第三、图达通13.0%紧随;放到全球看,中国厂商在车载激光雷达市场约占92%的份额。
不过中国也不是铁板一块。小鹏已把量产车切到纯视觉的「AI鹰眼」方案,特斯拉在华销售的Model 3、Model Y同样没有雷达。分歧的实质并非中美技术代差,而是成本与冗余之间怎么取舍:当激光雷达贵到上万元时,纯视觉是精算;当它跌到两千元级、且L3法规把感知冗余写进门槛时,天平就会往回摆。
综合来看,通用这次表态的分量不在措辞,而在时间点——L3/L4量产与法规落地的前夜,冗余传感器正从「堆料」重新变成「合规刚需」。对中国供应链而言,把激光雷达打到2000元级,等于把多传感器方案从豪华配置推成主流选项,这比92%的全球份额更有含金量;对坚持纯视觉的一方,代价则以监管调查和里程差距的形式逐步显现。真正的分水岭在2027至2028年:谁能在那之前把冗余方案的成本和标定同时压到可量产的水平,谁就能拿走下一轮高阶智驾的定价权。