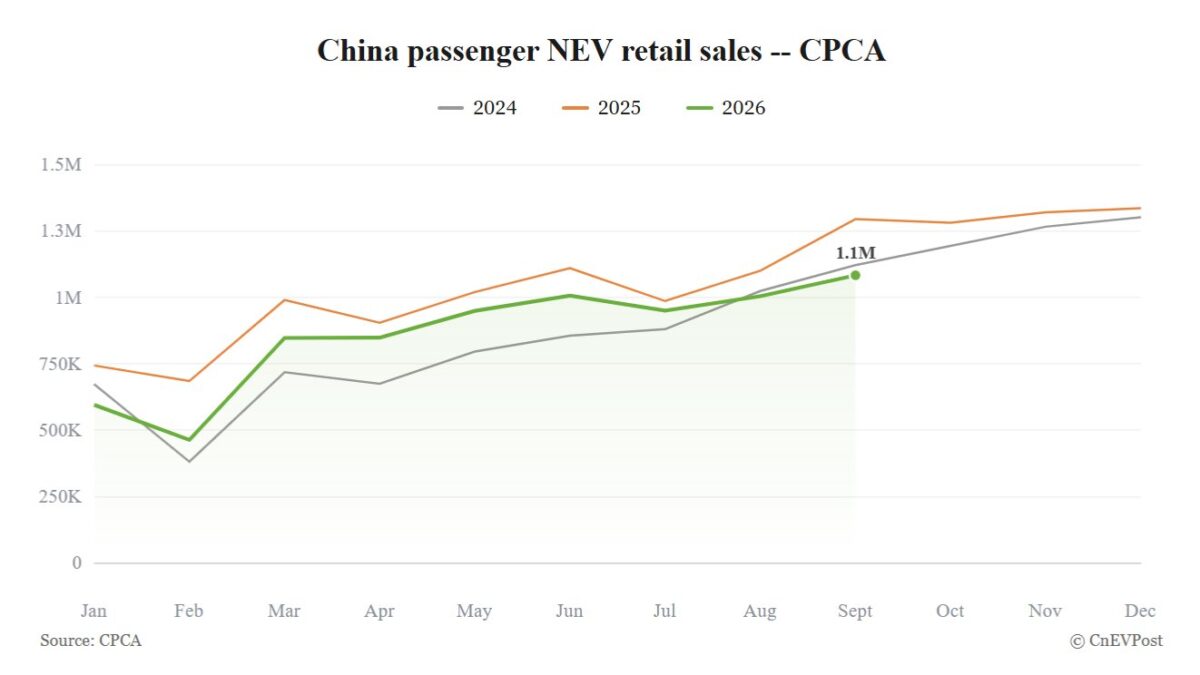
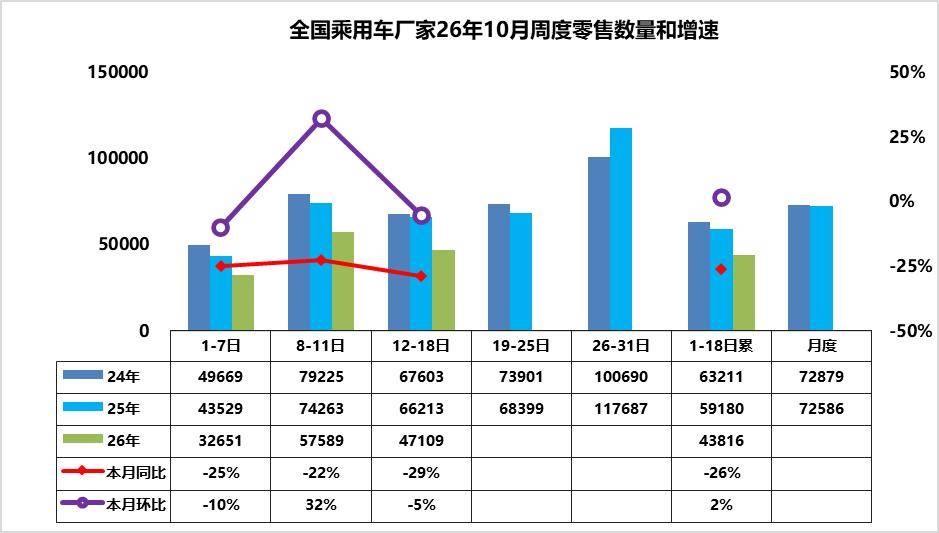
10月31日消息,据国内媒体报道,全国乘用车市场信息联席分会(乘联分会)秘书长崔东树10月26日公布最新预测:2026年中国乘用车零售销量仅1850万辆,同比下滑约22%,比2025年的2374.4万辆少卖超过520万辆,不仅跌破2020年疫情期间1929万辆的低点,也创下中国车市有史以来最大的年度跌幅,并终结连续五年的增长。按此推算,中国这个全球最大汽车市场的零售规模将退回六年前。这已是乘联分会年内第三次大幅下修。4月崔东树预计2026年只下滑约1%,6月把降幅预测调高到约11%,10月直接给到22%。他把当前的下滑定义为多重短期因素叠加下的“不正常”状态,同时判断若宏观与政策环境趋稳,2027年零售有望回升2%、中枢约1887万辆,乐观情形可到5%。政策透支是第一重压力。2025年新能源车购置税全额免征,2026年起改为减半征收、每车减免上限1.5万元,2027年延续减半,等于把一部分本该在2026年释放的需求提前锁进了2025年。第二重是“以旧换新”边际效应衰减——政策自2024年实施以来已充分释放购买力,全年2500亿元资金虽已全部下达(含9月30日第四批625亿元),但拉动效率明显下降。另外两重压力来自成本端。国际油价长期高位直接压制燃油车消费;AI算力抢占内存与芯片产能,叠加铜、碳酸锂等原材料涨价,抬高了新能源车的制造成本,年内新车型的增量因此偏少。崔东树预计10月、11月负增长趋势会放缓,12月有希望接近同比持平。终端数据比预测更冷。乘联分会《车市扫描》第40期显示,10月1-18日全国乘用车零售78.9万辆,同比下降26%,环比仅增2%;厂商批发85.3万辆,同比下降20%。今年累计零售1412.3万辆,同比下降22%;累计批发2058.9万辆,同比下降6%。分周看,10月第三周日均零售4.7万辆,同比下滑29%,旺季成色继续走弱。乘联分会预计10月全月零售约160万辆,同比萎缩28.9%——这一数字比摩根大通此前给出的全年下滑21%更悲观。9月本是传统旺季,零售却同比下降28%,前三季度零售1333万辆、同比降21.7%。一台车从厂里造出来到卖到用户手里,中间这段链路正在变得越来越堵。
值得注意的是,新能源并非独善其身。9月新能源乘用车零售同比下降16.7%,同期燃油车暴跌43%,差距直接把渗透率推上纪录:9月新能源零售渗透率67.0%,燃油车在中国市场的份额首次跌破三分之一——五年前,燃油车还占九成以上。市场不是在新能源与燃油之间换手,而是整体需求在收缩,只是燃油车退得更快。10月1-18日,新能源零售52万辆、同比下降13%,零售渗透率65.9%;新能源批发65.5万辆、同比增长5%,批发渗透率76.8%。零售跌、批发涨,中间那部分并没有消失,而是压在了渠道里。中国汽车流通协会的数据印证了这一点:9月经销商库存系数1.68,环比上升6.3%、同比上升24.4%,远超1.5的警戒线,其中合资品牌1.90压力最大,自主品牌1.60,豪华进口1.54,月末库存总量约270万辆;9月末全国乘用车行业库存321万辆、库存天数56天,经销商库存预警指数63.2%,连续处在荣枯线之上。54.2%的经销商认为今年“金九银十”明显弱于往年,33.7%认为旺季效应基本消失。
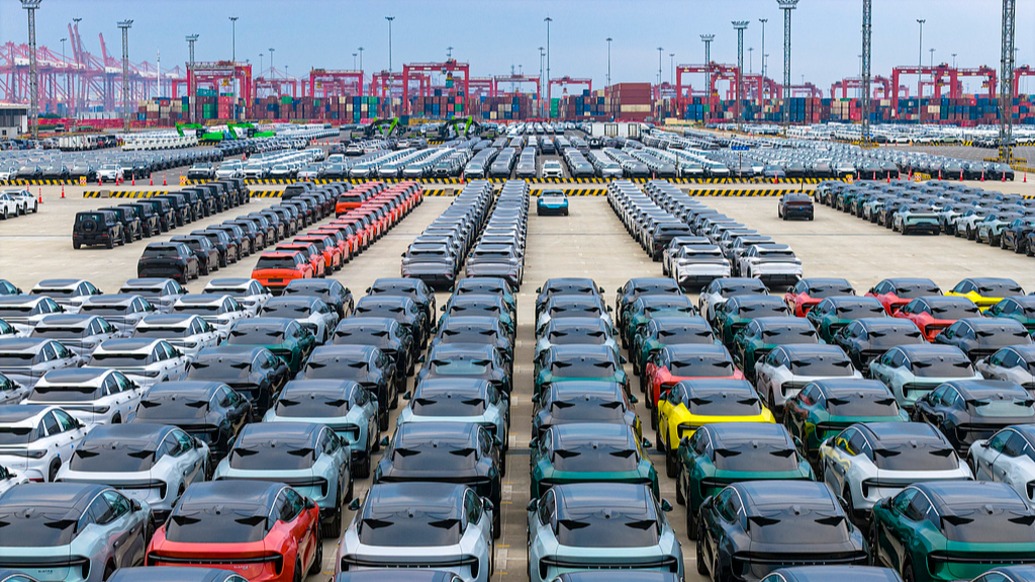
降价也换不回成交量。崔东树统计,今年降价车型平均降价3.8万元、整体降幅16.1%;一台20万元的新车,厂家落袋的净利润约3000元。80%以上的经销商卖车价格低于进价,亏损面长期在50%以上。国庆前后,奔驰纯电GLC、上汽奥迪E7X的成交价已进入30万元以内,价格下探不再只是普通品牌的专利。撑住大盘的只剩出口。中汽协数据显示,1-9月中国汽车出口820.5万辆,同比增长65.8%,其中乘用车出口716.7万辆、增长70.6%,商用车出口103.9万辆、增长38.8%;9月单月出口105.3万辆,同比增长61.4%,自6月起连续四个月单月破百万辆。新能源汽车1-9月出口400.6万辆、同比增长约1.3倍,9月出口57.1万辆,占出口总量的比例已连续四个月超过50%。按乘联分会含CKD口径,1-9月出口863万辆、同比增长52%,崔东树预计全年出口约1200万辆。出口也已是头部车企的利润支柱。前三季度奇瑞海外销量155.12万辆、同比增长65.6%,占总销量七成以上;比亚迪海外销售133.78万辆,占集团总销量42.7%;上汽海外116.6万辆、增长52.4%;吉利海外79.77万辆、增长169%。崔东树提到,部分车企出口占比已超50%,出口占比达到70%的厂商正在快速增多。但增收不增利的问题同步恶化。《2026年中国汽车供应链发展报告》显示,1-8月汽车制造业实现营收70061.6亿元、同比增长2.9%,行业利润率仅3.6%,不含零部件的整车利润率不足2%;而2025年全行业利润率还有4.1%。销量跌两成、利润跌得更快,这才是这轮调整最硬的部分。结构上的分化也在加剧。中国电动汽车百人会理事长张永伟给出的数字是:销量前20%的车型吃掉了85%的份额,70%的车型月均销量不足1000辆。中汽协副秘书长陈士华则提醒,出海速度过快已引来部分国家和地区的进口限制,国内的内卷与价格战正被一并带到海外。综合来看,22%的年度跌幅说明中国车市已经进入存量博弈的深水区:政策红利被前置透支、渠道库存高企、价格战吞噬利润,三条线同时收紧,靠再降5000元已经换不回需求。出口65.8%的高增长是缓冲垫而不是解药——它把国内的价格战搬到了海外,也把贸易壁垒和本地化成本引了进来。对中国车企而言,2027年能否兑现2%的微弱回升,关键不在定价表,而在产品定义、渠道效率与海外本地化能不能真正做扎实;对合资品牌来说,1.90的库存系数已经说明,缓冲期结束了。