10月12日消息,据国内媒体报道,财政部、税务总局当天发布2026年第29号公告,调整部分产品出口退税政策:自2027年4月1日起,将新能源汽车的增值税出口退税率由13%下调至9%,同时取消电子烟设备装置等产品的增值税出口退税;上述产品中征收消费税的,出口消费税政策不作调整,继续适用消费税退(免)税政策。具体产品清单见公告附件,退税率适用以出口货物报关单注明的出口日期界定。
与以往「即发即行」的税率调整不同,此次公告留出了近6个月的过渡期——从发布到2027年4月1日正式执行,车企有完整的窗口期调整出口节奏。可以预见,过渡期内会出现一轮「抢报关」:在旧政策下完成出口的产品仍按13%退税,出口数据在2026年四季度至2027年一季度或被抬高,之后回落。
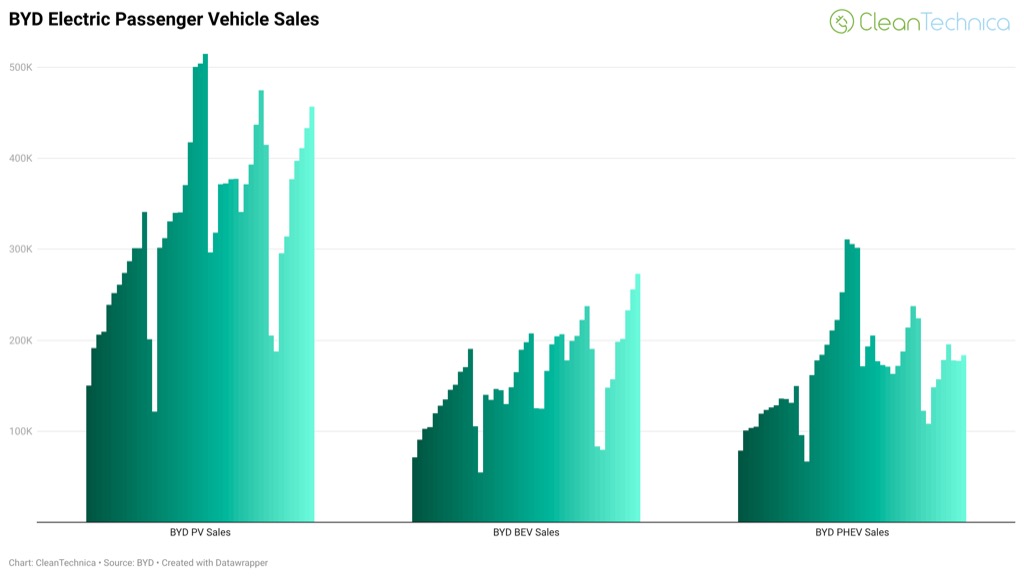
退税下调的底气,来自中国汽车出口的高速增长。中汽协数据显示,2025年中国汽车出口709.8万辆,同比增长21.1%,连续三年位居全球第一;2026年前8个月,汽车出口达715.3万辆,同比增长66.7%,其中新能源汽车出口343.5万辆,同比增长1.2倍——8个月的量已超过2025年全年。
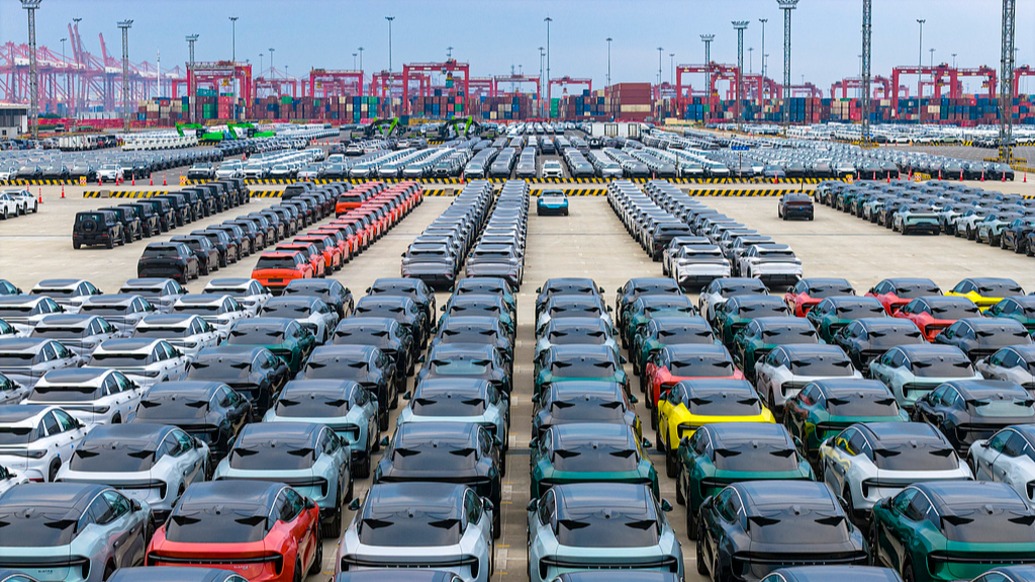
4个百分点的退税降幅意味着什么?以出口一辆3万欧元的新能源车测算,退税缩水对应数千元人民币级别的单车利润侵蚀。对利润本就微薄的紧凑型走量车型,这部分成本很难完全消化;毛利更厚的高端与品牌型车企,则可以通过调整售价、海外布局等方式对冲。需要注意的是,此次调整针对公告附件所列的整车产品清单,汽车零部件出口退税不在本次调整范围内。
同批公告里,电子烟设备装置等产品的待遇要严厉得多——不是降税率,而是直接取消出口退税。对以白牌代工为主、毛利率不足13%的中小电子烟工厂,这几乎是一条生死线;而对合规经营的头部品牌,意味着中小产能出清、市场份额集中,短期利空、长期利好。
更深一层的背景是中欧贸易摩擦。欧盟此前对中国产电动车加征反补贴关税,理由之一就是中国对电动汽车的补贴与退税扶持。主动把出口退税往回收,既缓解了出口高增长下的财政让利压力,也减少了贸易谈判中被「授人以柄」的空间,同时倒逼车企从「整车出口」转向海外本地化建厂——比亚迪在匈牙利、泰国、巴西的工厂,奇瑞在西班牙的合资项目,都是这一方向上的提前落子。
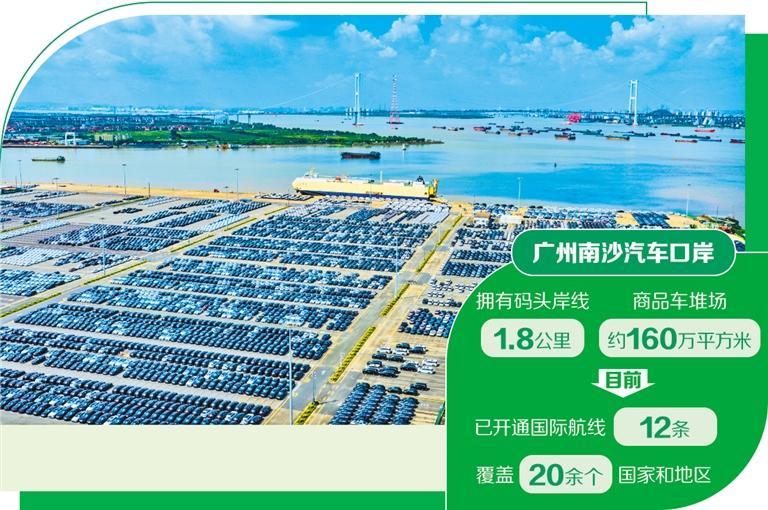
对国内消费者而言,这一政策不直接影响国内售价——出口退税只作用于出口环节。但对车企来说,出海的账要重新算:依赖整车出口的低端产品线承压最重,而在欧洲、东南亚等地已有本地产能的车企,受到的冲击明显更小,出口退税调整客观上加速了行业从「产品走出去」向「产能走进去」的转变。
综合来看,这次退税调整不是急刹车,而是一次方向明确的「挤水分」:留足6个月缓冲、只动整车不动零部件、降幅温和可控,既回收了出口高速增长下的财政让利,也为中欧贸易谈判腾出空间。对车企而言,2027年4月前的抢出口窗口与之后的海外建厂提速将同步上演;中国汽车出海正从「卖得越多越好」,转向重新计算「在哪里卖、怎么卖」的新阶段。