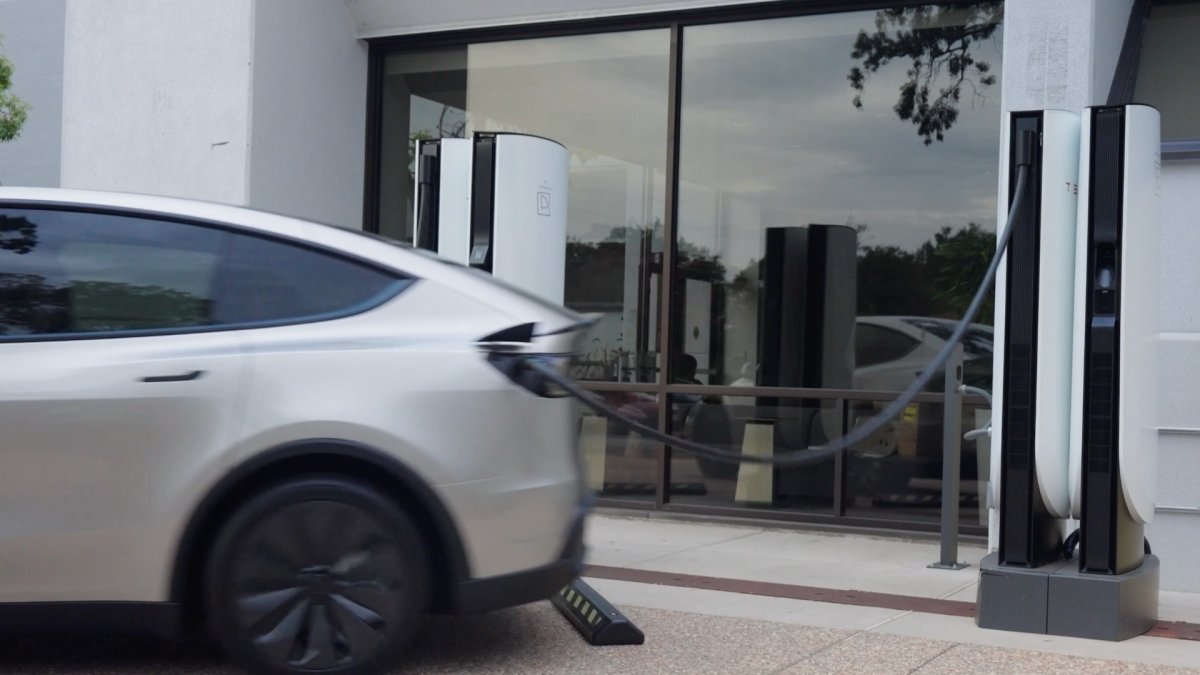
10月2日消息,据国外媒体报道,特斯拉公布2026年第三季度生产与交付报告:三季度共交付486,532辆,高出华尔街一致预期的461,974辆约2.4万辆,幅度约5.3%;汽车产量464,391辆,同比增长3.8%。不过相比2025年三季度创下的497,099辆季度纪录,交付量同比仍下降约2.1%。数据公布后,特斯拉盘前股价拉升,一度上涨近2%。
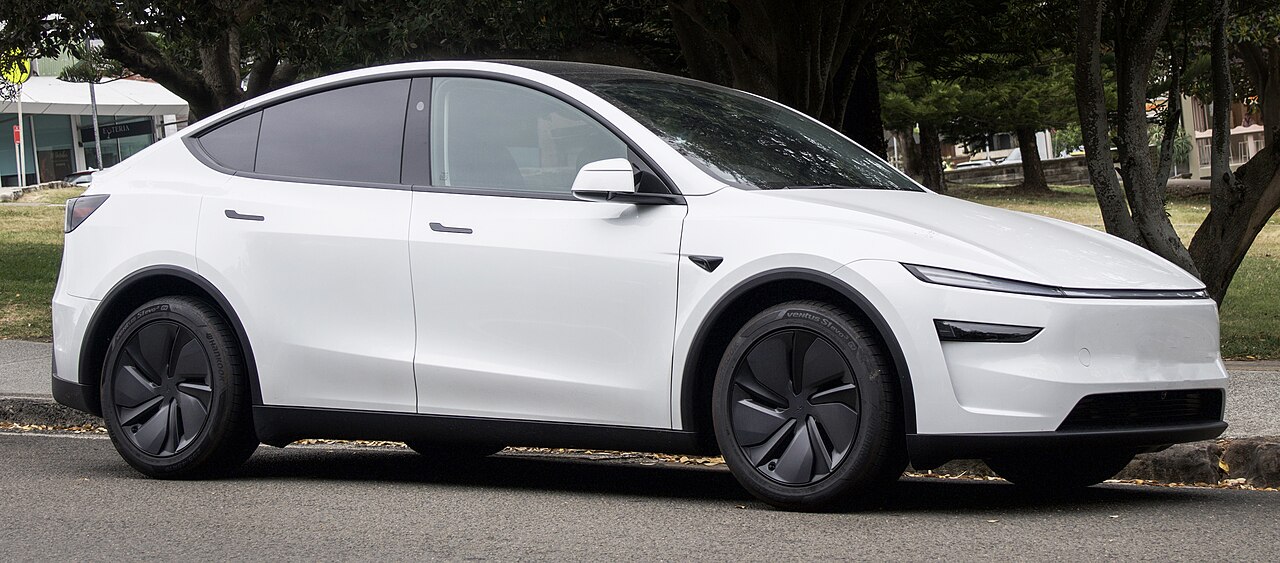
具体来看,主力车型Model 3/Y三季度产量457,387辆,同比增长4.9%,交付478,237辆,同比微降0.6%;Model S/X与Cybertruck等其他车型产量7,004辆,交付8,295辆。可见这份超预期的成绩单几乎全部由Model 3/Y两款走量车型扛起,平价走量路线依然是特斯拉的销量基本盘。
环比方面,特斯拉二季度交付480,126辆,三季度环比增长约1.3%。这份成绩来得并不轻松——美国电动车7500美元税收抵免政策已于9月底到期,市场此前普遍担忧需求被提前透支,部分机构一度担心交付量会跌破46万辆,此前本站也报道过欧洲市场或暴跌35%的悲观预期。486,532辆的实际数字,明显好于这波下调后的预期。

能源业务方面,特斯拉三季度储能产品部署量达13.7GWh,继续扮演增长引擎的角色。不过特斯拉在提交给美国证监会的文件中提示,车辆交付量与储能部署量只是财务表现的两项衡量指标,平均售价、销售成本及汇率波动等因素都会影响最终业绩,不应作为季度业绩的指示器。完整第三季度财报将于10月21日美股盘后发布,届时利润率表现才是关键。
综合来看,这份超预期的交付数据暂时缓解了市场对特斯拉需求崩塌的担忧,但同比下滑2.1%的事实也说明,这家电动车龙头仍未走出销量平台期。抵免退坡后的四季度需求、平价车型的产能爬坡进度,以及10月21日财报中利润率能否扛住冲击,才是决定特斯拉能否重回增长的真正变量。对消费者而言,补贴取消后各市场的实际成交价走向,或许比交付数字更值得关注。