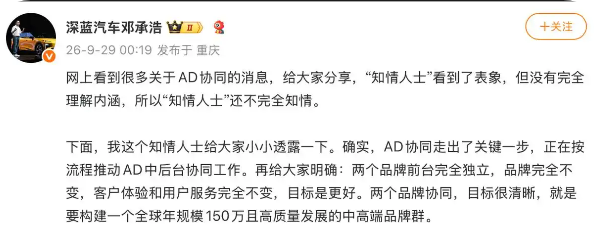
日前,在2026世界新能源汽车大会上,深蓝汽车董事长邓承浩表示,新能源汽车行业淘汰赛在即,年销300万台仅仅是车企活下去的基础门槛。
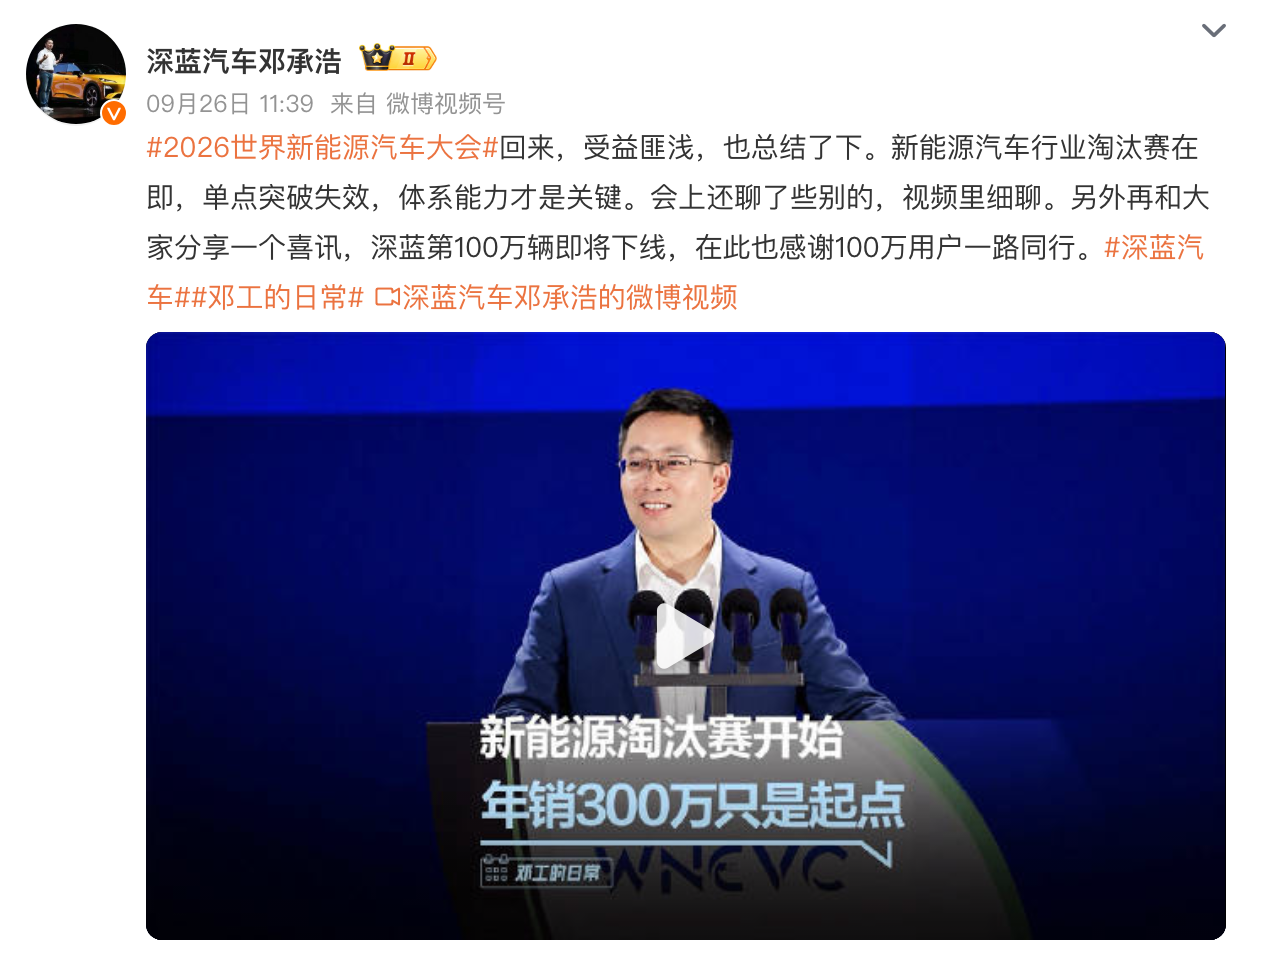
邓承浩为行业划分了三级规模生命线:年销300万台,只是维持基本运转、活下去的底线;500万至700万台,企业经营状态才算健康稳健;而800万至1000万台的体量,才有充足空间持续投入研发、布局全球化,真正实现高质量发展。
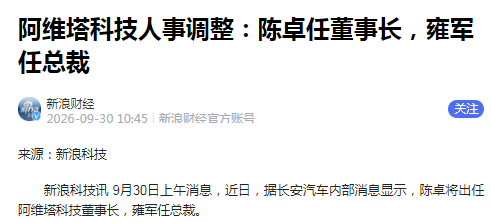
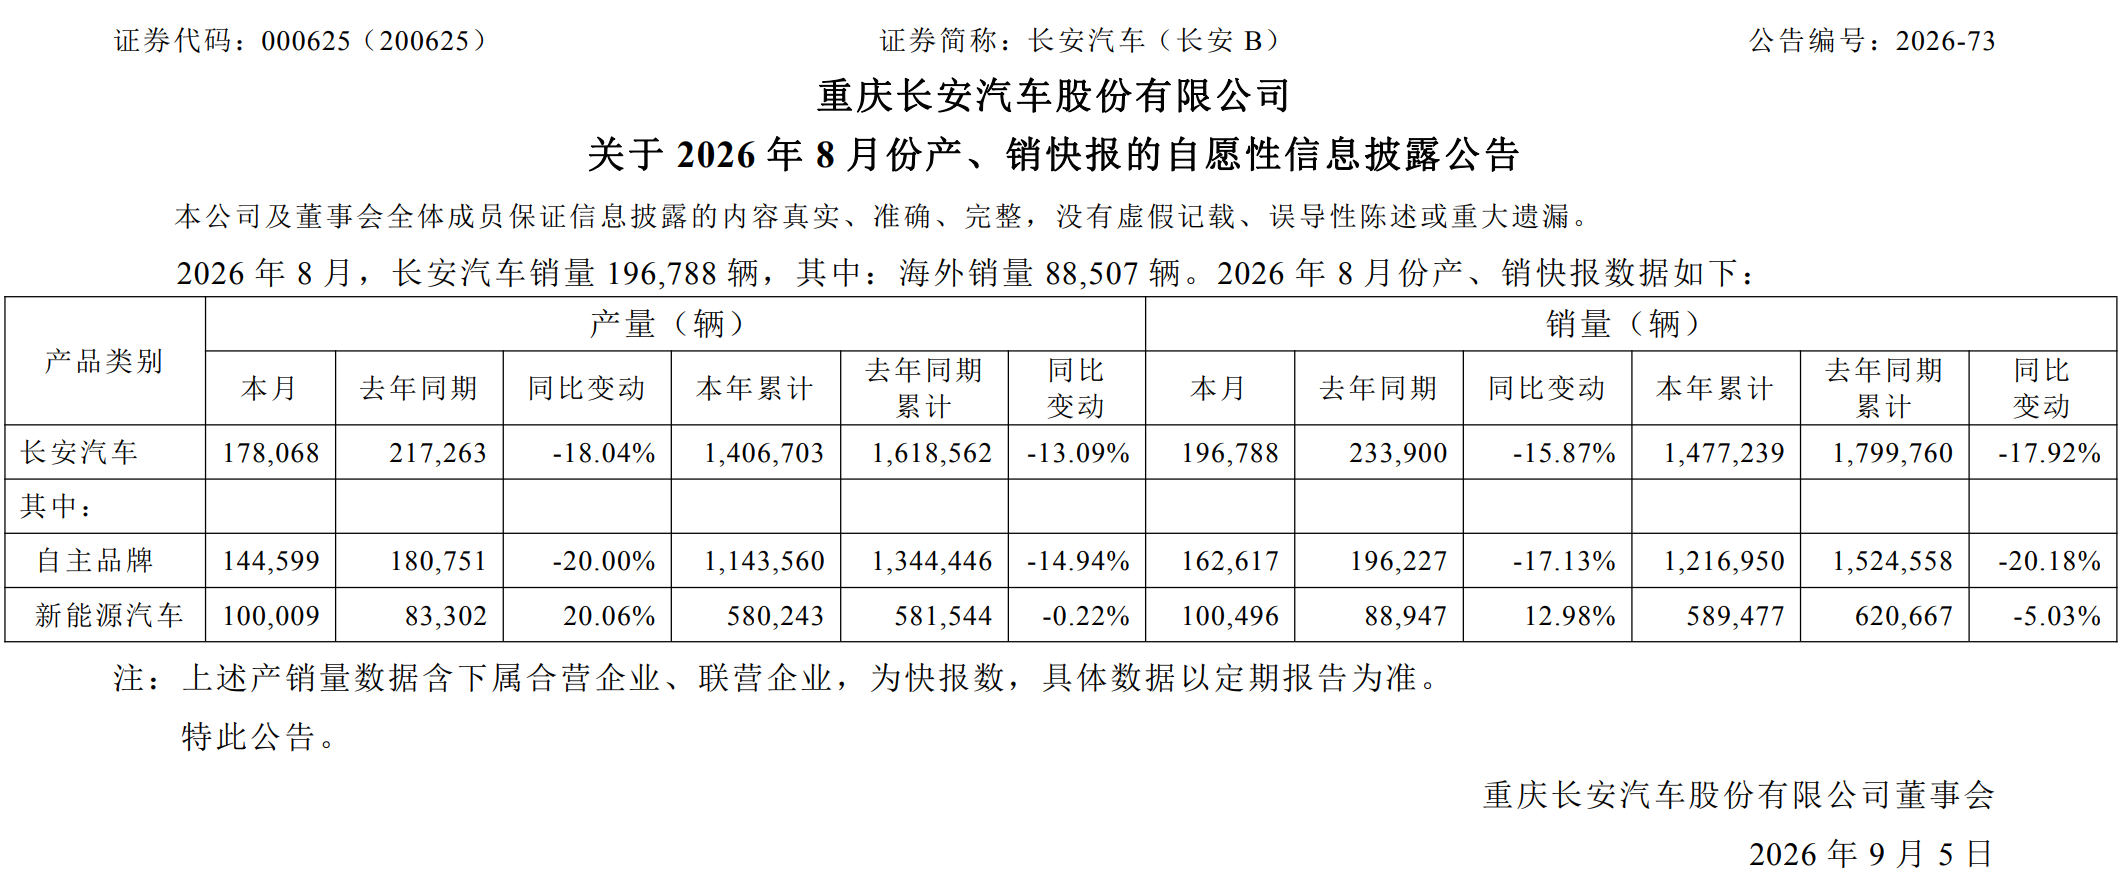
有意思的是,「300万生存门槛」的判断出自深蓝汽车董事长之口,但深蓝汽车乃至长安汽车的体量距离这条基准线尚有不小差距。相关数据显示,2026年1-8月长安汽车累计销量147.72万辆,同比下滑17.92%,其中自主品牌(含深蓝、启源、阿维塔)累计销量121.70万辆,同比下滑20.18%,新能源汽车板块(含深蓝、启源、阿维塔)累计销量58.95万辆,同比下滑5.03%。
不过,邓承浩也明确规模门槛不等于唯销量论,强调体系能力本质上也是提醒行业,不能陷入无休止的价格内卷。规模是载体,背后的技术自研、供应链韧性、用户服务、全球化本地化能力,才是支撑销量走稳的内核。没有体系支撑的短期冲量,即便一时冲高,也很容易在市场波动中掉队。
过去数年,国内新能源赛道是典型的增量市场,政策加持、需求爆发,不少新品牌依靠一款爆款车型、一项亮眼的技术单点突围,就能快速抢占份额。但邓承浩认为,这种「单点制胜」的时代已经落幕,行业正式迈入淘汰赛,品牌格局将持续收敛,覆盖研发、制造、供应链、渠道、海外合规的全体系能力,才是车企的生存根本。
新能源汽车的上半场拼的是速度与创新,下半场的淘汰赛拼的是耐力、体系与规模。车企研发新车、搭建生产体系、布局供应链和智能技术,都需要巨大的前期投入,只有销量规模足够大,才能摊薄研发与生产成本,拿到原材料采购优势,完善国内外销售服务网络。
当前车市多重压力集中显现:国内市场进入存量竞争,购车需求趋于保守;上游原材料价格波动,不断压缩车企利润。不少品牌试图靠出口突围,但海外准入规则、本地化要求持续升级,只能短暂缓解压力,无法彻底解决行业困境。邓承浩的这番表态,实际上是把行业竞争的判断标准从谁跑得更快切换到了谁能活得更久;对深蓝以及长安体系而言,如何在规模尚未跨过门槛的阶段同时守住盈利与体系投入,是比提出门槛更难的现实命题。