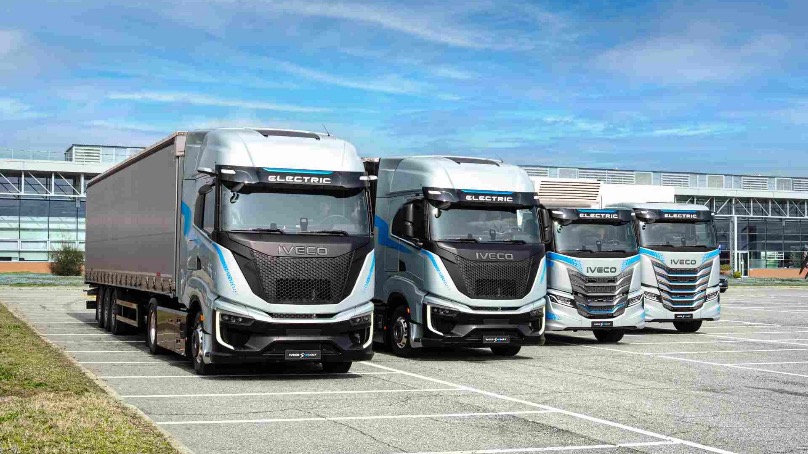
11月4日消息,据国外媒体报道,塔塔汽车与依维柯集团11月3日在意大利都灵共同宣布完成合并,新集团以约210亿欧元的合并营收、约59万辆的年销量,跻身全球第四大商用车制造商。塔塔方面通过荷兰子公司TML CV Holdings B.V.,以每股14.40欧元现金收购依维柯89.42%股权,对价约34.3亿欧元,依维柯自此成为塔塔汽车的间接子公司。
这笔交易谈了将近一年。2025年7月双方首次公布收购意向,塔塔随后把商用车业务分拆为独立上市公司;今年10月30日完成要约首轮交割,238,157,212股普通股落入塔塔手中,占依维柯总股本(扣除库存股)的89.42%。剩余10.58%股份的要约期于11月2日至6日重新开放,11月13日结算,塔塔的目标是把剩余股份一并收下,并推动依维柯从米兰证券交易所退市。
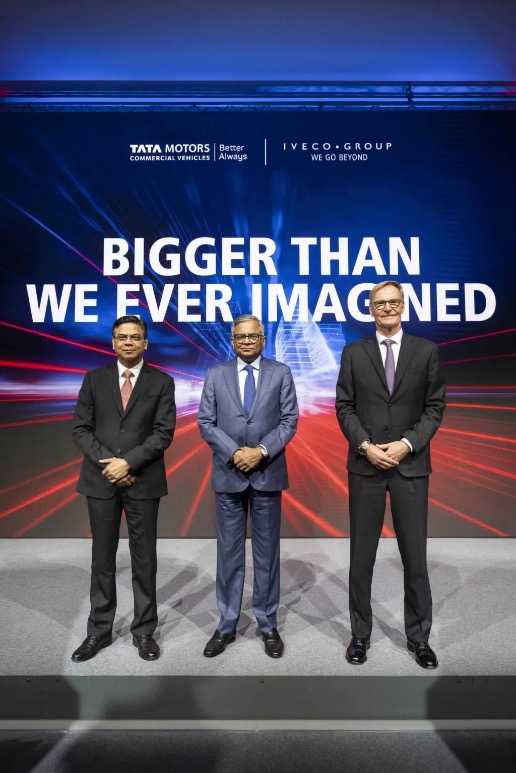
董事会已经换人。塔塔之子、塔塔汽车董事长N·钱德拉塞卡兰出任依维柯董事长兼高级非执行董事,依维柯首席执行官奥洛夫·佩尔松留任,塔塔汽车的吉里什·瓦格、P·B·巴拉吉以及京特·布切克、查尔斯·尼科尔斯进入董事会。塔塔承诺保留依维柯的都灵总部、品牌、团队与工业基地,既有战略和投资计划不变,客户、经销商与供应商的合同、质保、合作关系一并延续,并在交割起两年内不作重大重组或关厂。
新集团的体量摆在这里:业务覆盖130多个国家,27个生产基地、25个研发中心、9300多个销售服务网点,员工超过7.3万人。按最初交易披露的估算,合并营收中欧洲约占一半、印度35%、美洲15%。产品线从不足1吨的微卡一直排到55吨重卡,客车与动力总成齐备,内燃机、天然气、纯电、氢能四条技术路线并行。
互补是这笔交易的核心逻辑。塔塔在印度中重型卡车市场份额约55%、整体商用车份额35.7%,但自有品牌几乎不进入欧美市场;依维柯在欧洲和拉美有成熟渠道,欧盟16吨以上重卡份额常年维持在7.3%至7.8%,旗下FPT工业提供发动机、电驱桥与替代燃料动力总成。据公司披露,合并后每年联合研发投入最高可达15亿欧元,重点投向零排放动力、替代燃料、软件定义汽车架构与高级驾驶辅助,2028年起开始释放效率,到2031年自由现金流预计提升约合并营收的0.5%。依维柯的防务业务已在2026年3月作价16亿欧元售予莱昂纳多,不在本次交易范围内。
中国这边最受关注的是南京依维柯。这家1995年底成立、1996年3月投产的合资公司,目前由上汽集团持股80.1%、依维柯持股19.9%,注册资本25.27亿元人民币,在册员工2600余人。双方的合作起点更早,1986年9月南汽与依维柯签署轻型车技术转让与技术支持合约,1991年首台国产TurboDaily下线,得意、TurboDaily系列至今仍是国内轻客与专用车底盘市场的常客。
股权关系决定了短期内不会换东家:塔塔间接收购的只是依维柯手中那19.9%的小股东权益,上汽80.1%的控股权、合资合同与经营主体均不改变,日常运营仍由上汽主导。依维柯在华的另外两条线也照旧——与上汽合资的上菲红(FPT)继续运营,依维柯中国作为独资销售公司存续;重卡合资上汽依维柯红岩早在2021年上汽红岩并入动力新科时,依维柯就已退出整车股权。真正要重新谈的是那份延续了三十年的技术许可:后续引入欧系新款轻卡、新能源平台时的授权费、联合开发主导权与收益分成,谈判对手已经从都灵换成了孟买。
放到更大的盘面看,这次合并给中国商用车出海添了一个新对手。新集团年销约59万辆,规模上已压过中国重汽(约41.5万辆)与一汽解放(约32万辆)的单一口径;而在2026年汉诺威车展上,近300家中国参展商占比超过20%,一汽解放、东风、中国重汽、比亚迪、福田都拿下核心展位,中国企业在整车与三电上攻势明显,欧洲企业则仍守着底盘、安全件、材料与软件工具链这些看不见的底层能力。
综合来看,塔塔用34.3亿欧元买下的不只是59万辆的年销量,更是欧洲的工程能力、排放标定经验与渠道,这恰恰是它在印度本土之外最缺的一块。对中国市场而言,南京依维柯的股比与经营权短期不会变,但技术合作条款要重新谈,塔塔的电动商用车方案也存在借道进入中国供应链的可能。对中国商用车企业来说,全球第四的席位被印欧联合体占住之后,出海欧洲高端市场的对手从单个欧洲品牌,变成了低成本印度制造加欧洲技术与渠道的组合,靠性价比单点突破的窗口正在收窄。