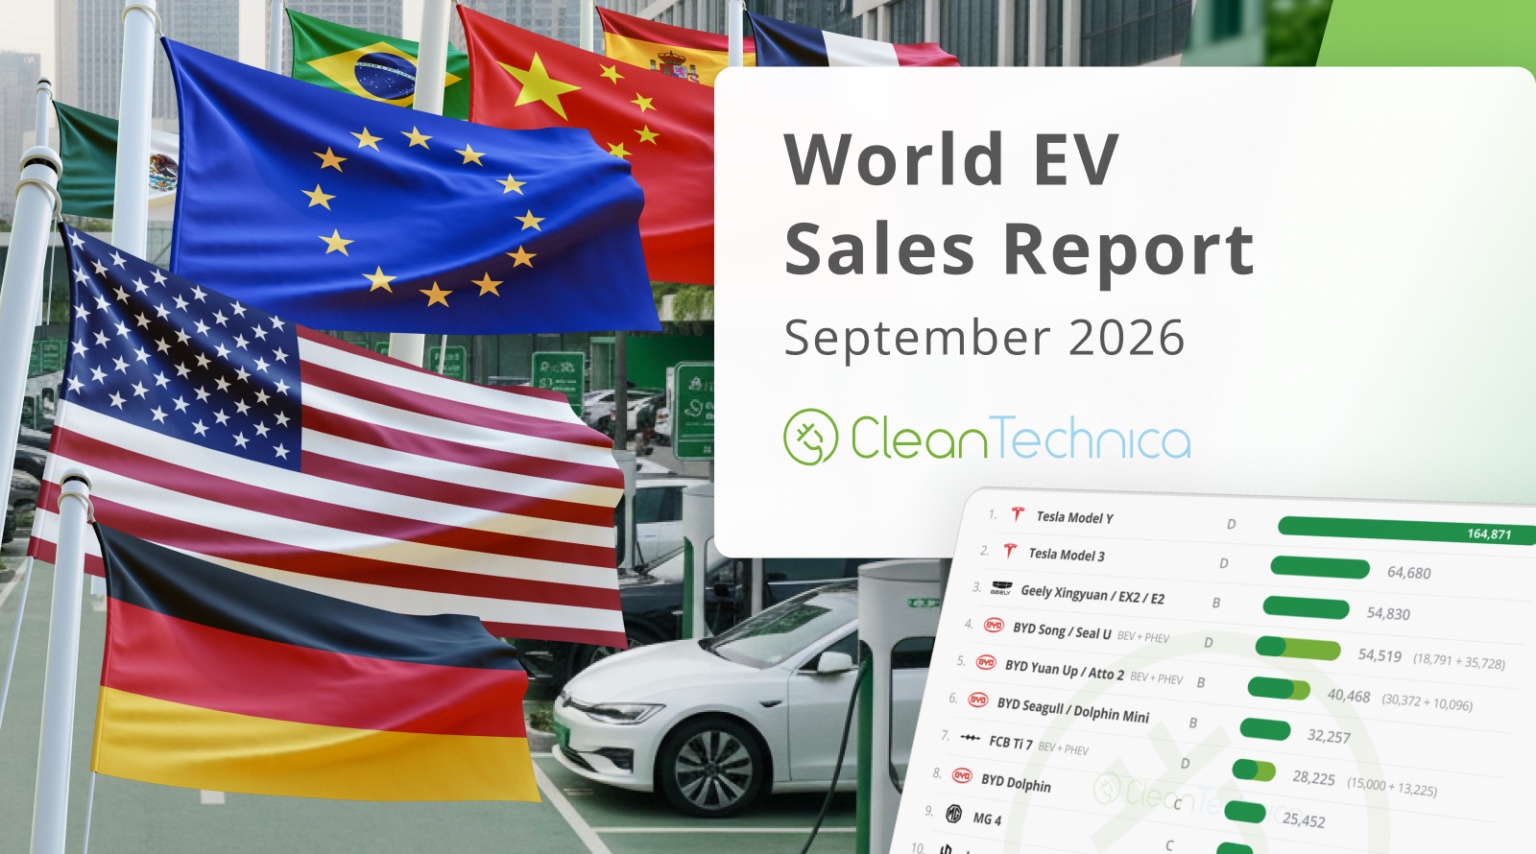
11月22日消息,据国外媒体报道,专注清洁能源产业的CleanTechnica发布10月中国电动车销量报告。报告显示,当月中国市场每卖出3辆新车,就有2辆带插头,新能源渗透率升至68%,其中纯电45%、插混23%,双双创下有记录以来的最高值。国内乘联分会的零售口径与之高度吻合:10月狭义乘用车零售164.3万辆,同比下降27.1%;其中新能源零售110.9万辆,渗透率67.5%,同样是历史最高。
值得注意的是,这轮渗透率新高并非靠新能源增长堆出来,而是燃油车加速塌陷"让"出来的。10月新能源零售同比仍下降13.7%,但燃油车零售只剩53.3万辆、同比暴跌45%,其中纯燃油车型暴跌51%,整个油车阵营只有普通混动逆势增长28%。CleanTechnica指出,10月中国车市总销量同比缩水约27%至160万辆左右,插混车型同比下滑14%,纯燃油车的跌幅则高达44%。作为对照,去年同期新能源渗透率还只有57%左右,一年时间提升了超过10个百分点。
累计数据同样指向同一趋势。今年1-10月,中国乘用车累计零售1497.8万辆,同比下降22.3%;而新能源的年度渗透率已被拉高到59%,比2025年全年高出5个百分点,其中纯电单独占到40%(2025年为33%)。CleanTechnica据此预计,2026年全年中国新能源渗透率将站上60%,纯电单独突破40%——当全球最大的汽车市场完成这一步,传统内燃机产业的处境可想而知。
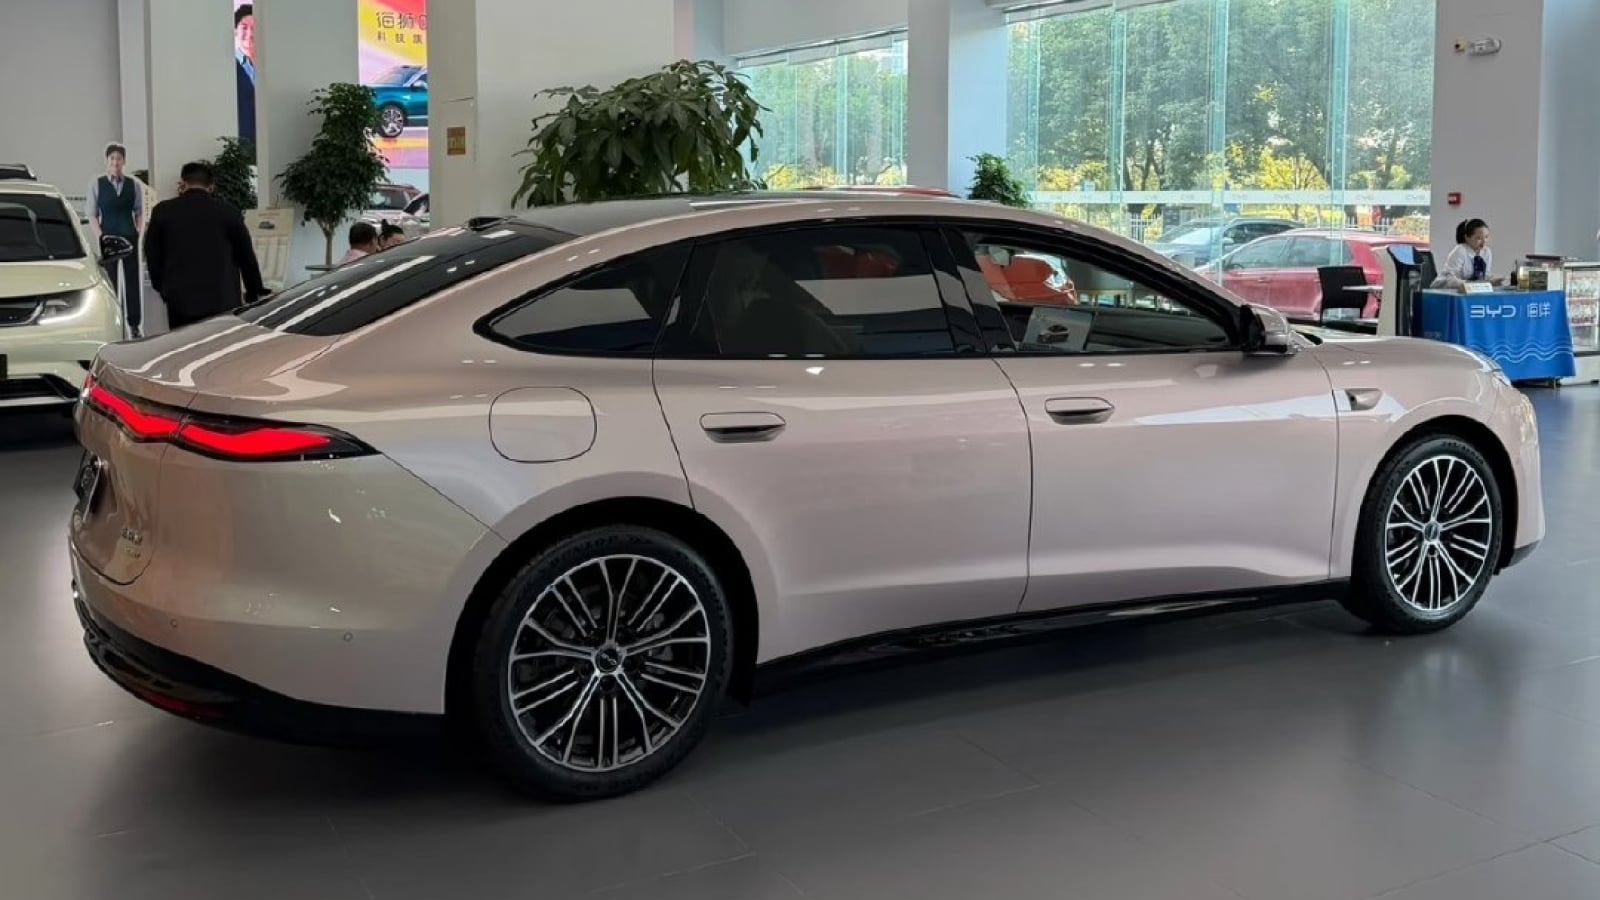
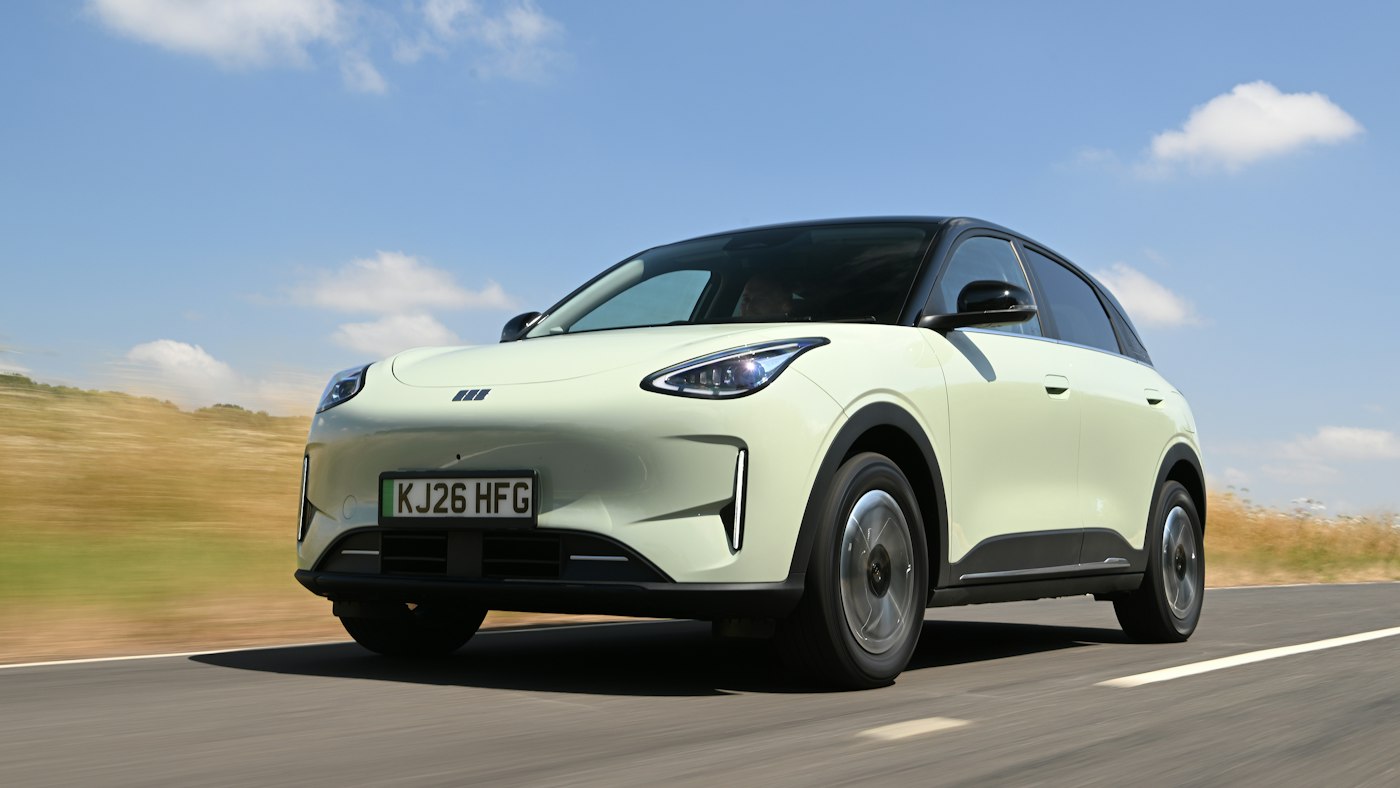
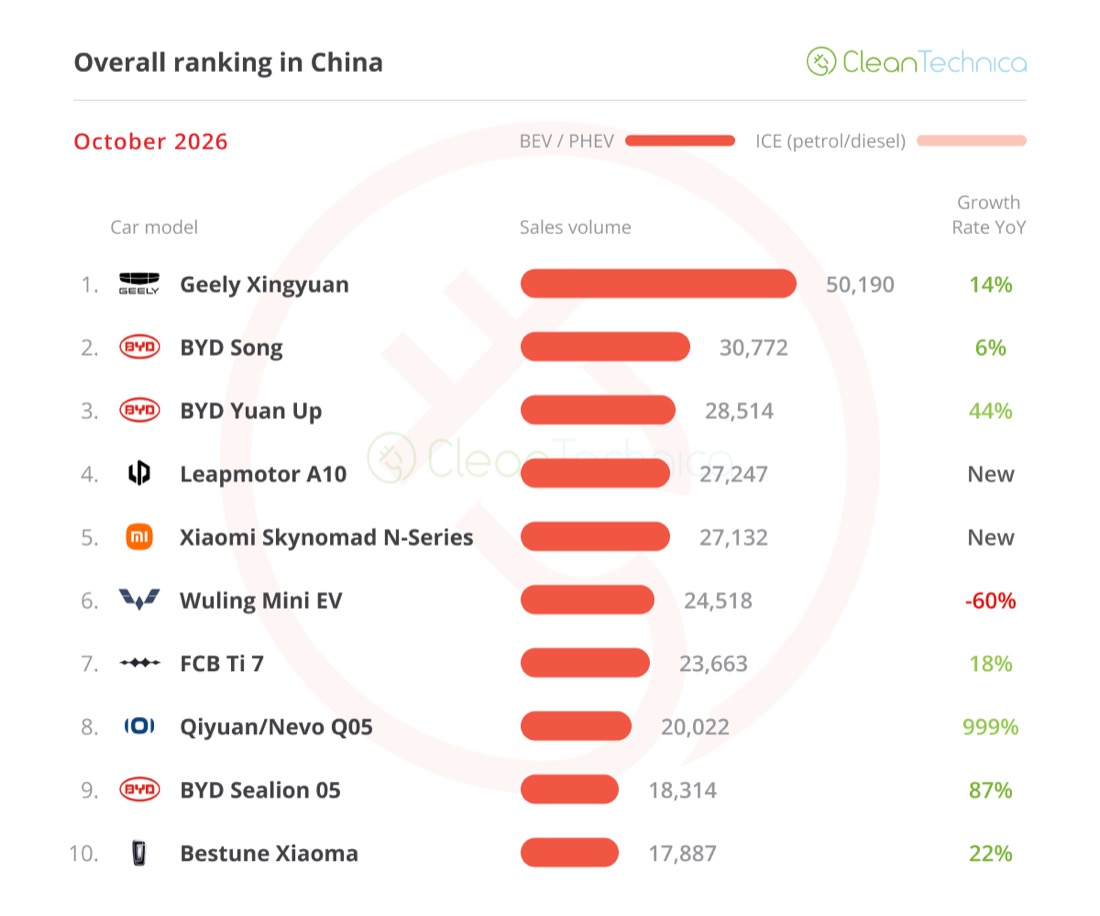
最直观的变化出现在车型销量榜上:10月中国乘用车销量前十名再次全部由电动车占据。吉利星愿以50,190辆夺冠,同比增长14%,刷新自身纪录;比亚迪宋以30,772辆位居第二,其中纯电16,844辆、插混13,928辆;比亚迪元UP以28,514辆、同比大增44%创历史新高;零跑A10以27,247辆排第四,这款10万元级小型跨界车在设计上刻意摆脱了品牌惯用的"白开水"风格;小米N系列(N90七座/N70五座)上市第二个月就交出27,132辆,直接冲进前五。五菱宏光MINI EV 24,518辆、方程豹钛7 23,663辆、启源/内沃Q05 20,022辆、比亚迪海狮05 18,314辆(同比+87%)、奔腾小马17,887辆(+22%)分列六至十位。
细分市场的冷热更能说明问题。A0级与A级小车是当下最热的一档,销量前四名中有三款属于小型细分;CleanTechnica还点出一个明显的供需错配——今年中国新上市的SUV中有56%车长超过5米,而消费者真正追捧的却是小型掀背车与小型跨界车。紧凑型/C级是唯一还有燃油车挤进前三的细分:丰田RAV4位列第二,前面是启源Q05,后面是比亚迪海豚。
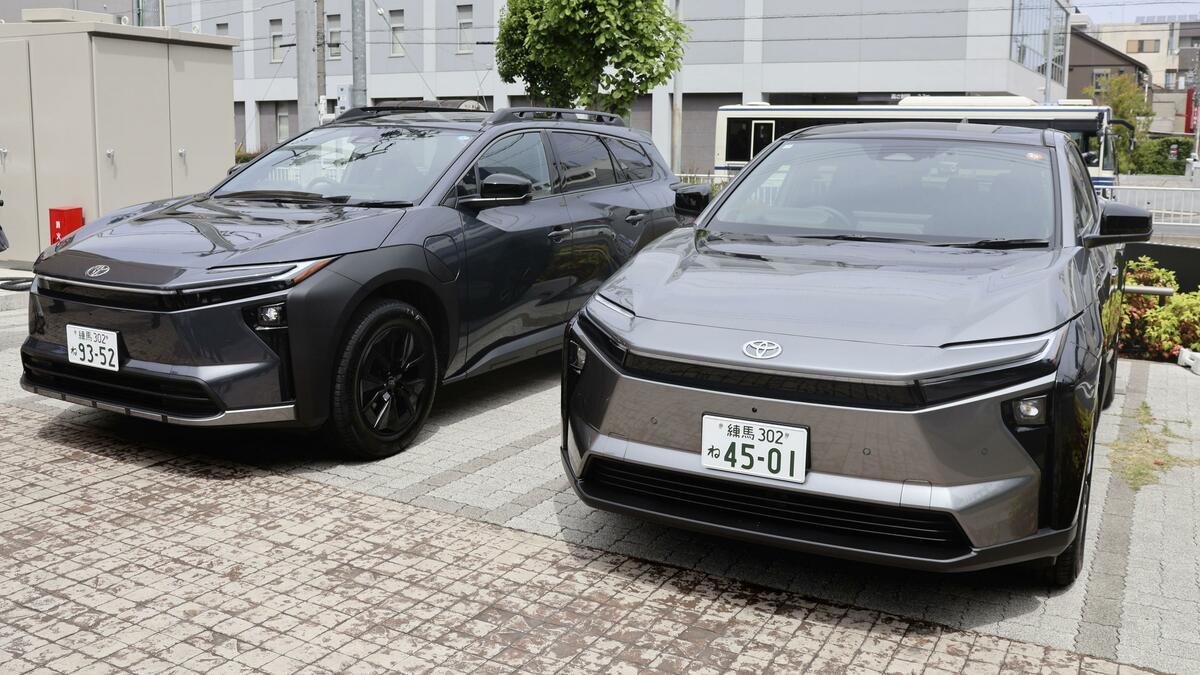
外资品牌的日子明显更难。特斯拉10月在华上险量大幅缩水,Model Y仅7,807辆、同比下滑60%,Model 3更只剩1,010辆、同比暴跌85%,品牌份额从9月的4.9%降至4.4%,被五菱(4.6%)反超;日系同样惨烈,日产10月在华销量同比下跌70%,本田下跌51%。不过合资阵营出现了结构性亮点:主流合资品牌新能源零售同比增长69%,渗透率升至19.7%;上汽大众10月新能源销量17,975辆、同比暴增253.1%,其中ID. ERA 5S以7,100辆登顶插混轿车零售榜,把秦PLUS DM(6,802辆)和海豹06 DM(5,466辆)压在身后;大众专为中国市场开发的纯电SUV ID. Aura T6,上市首个完整月就挤进车型榜前20。
厂商层面,"一片红"是主旋律。品牌份额上,比亚迪以17.2%稳居第一,吉利7.1%守住第二,零跑6.7%、销量同比增长31%,正在快速逼近吉利;五菱4.6%、特斯拉4.4%列第四、第五。按集团口径,比亚迪份额21.9%,吉利11.8%,上汽8%,零跑6.7%。最值得玩味的是长安:其新能源品牌启源(内沃)同比暴增125%,但长安主品牌10月销量暴跌60%、排名掉到第19——这更像是左手换右手,而非真正的增量。
国内市场萎缩,出口成了承压阀。10月中国乘用车出口(含整车与CKD)达92.8万辆,同比增长68.5%,占厂商销量的比例升至35%,而2025年这一数字只有19%;燃油车出口34.6万辆、同比增长11%,已占厂家燃油车批发销量的四成。企业层面,比亚迪10月新能源汽车销量49.02万辆、同比增长10.97%,其中出口17.02万辆;吉利10月总销量31.02万辆、同比增长约1%,出口10.72万辆、同比暴增158%。
综合来看,10月中国车市呈现"总量深跌、结构剧变"的双重特征:补贴退坡叠加高油价,把燃油车推入不可逆的收缩通道,而新能源渗透率一年内提升超过10个百分点,67.5%的零售渗透率意味着油电替代已进入收尾阶段。对合资品牌而言,由中国团队主导开发、把城市NOA与长续航下放到12万元级产品的打法,正在成为唯一有效的反攻路径;对自主品牌而言,真正的压力已从"打合资"转为"内部洗牌"——小车与高性价比产品决定规模,智驾与品牌溢价决定利润。随着出口占厂商销量比重升至35%,海外市场能否接住国内产能,将是中国车企2027年最大的变量。