
10月8日消息,据国外媒体报道,道奇旗下全球唯一一款纯电肌肉车Charger Daytona正在遭遇销量滑铁卢:数据显示,今年1-9月这款车在美国市场仅售出767辆,同比暴跌89%;第三季度更是只交出233辆的成绩单,而同门的燃油版Charger在同一季度卖出了8023辆,是电动版的34倍还多。
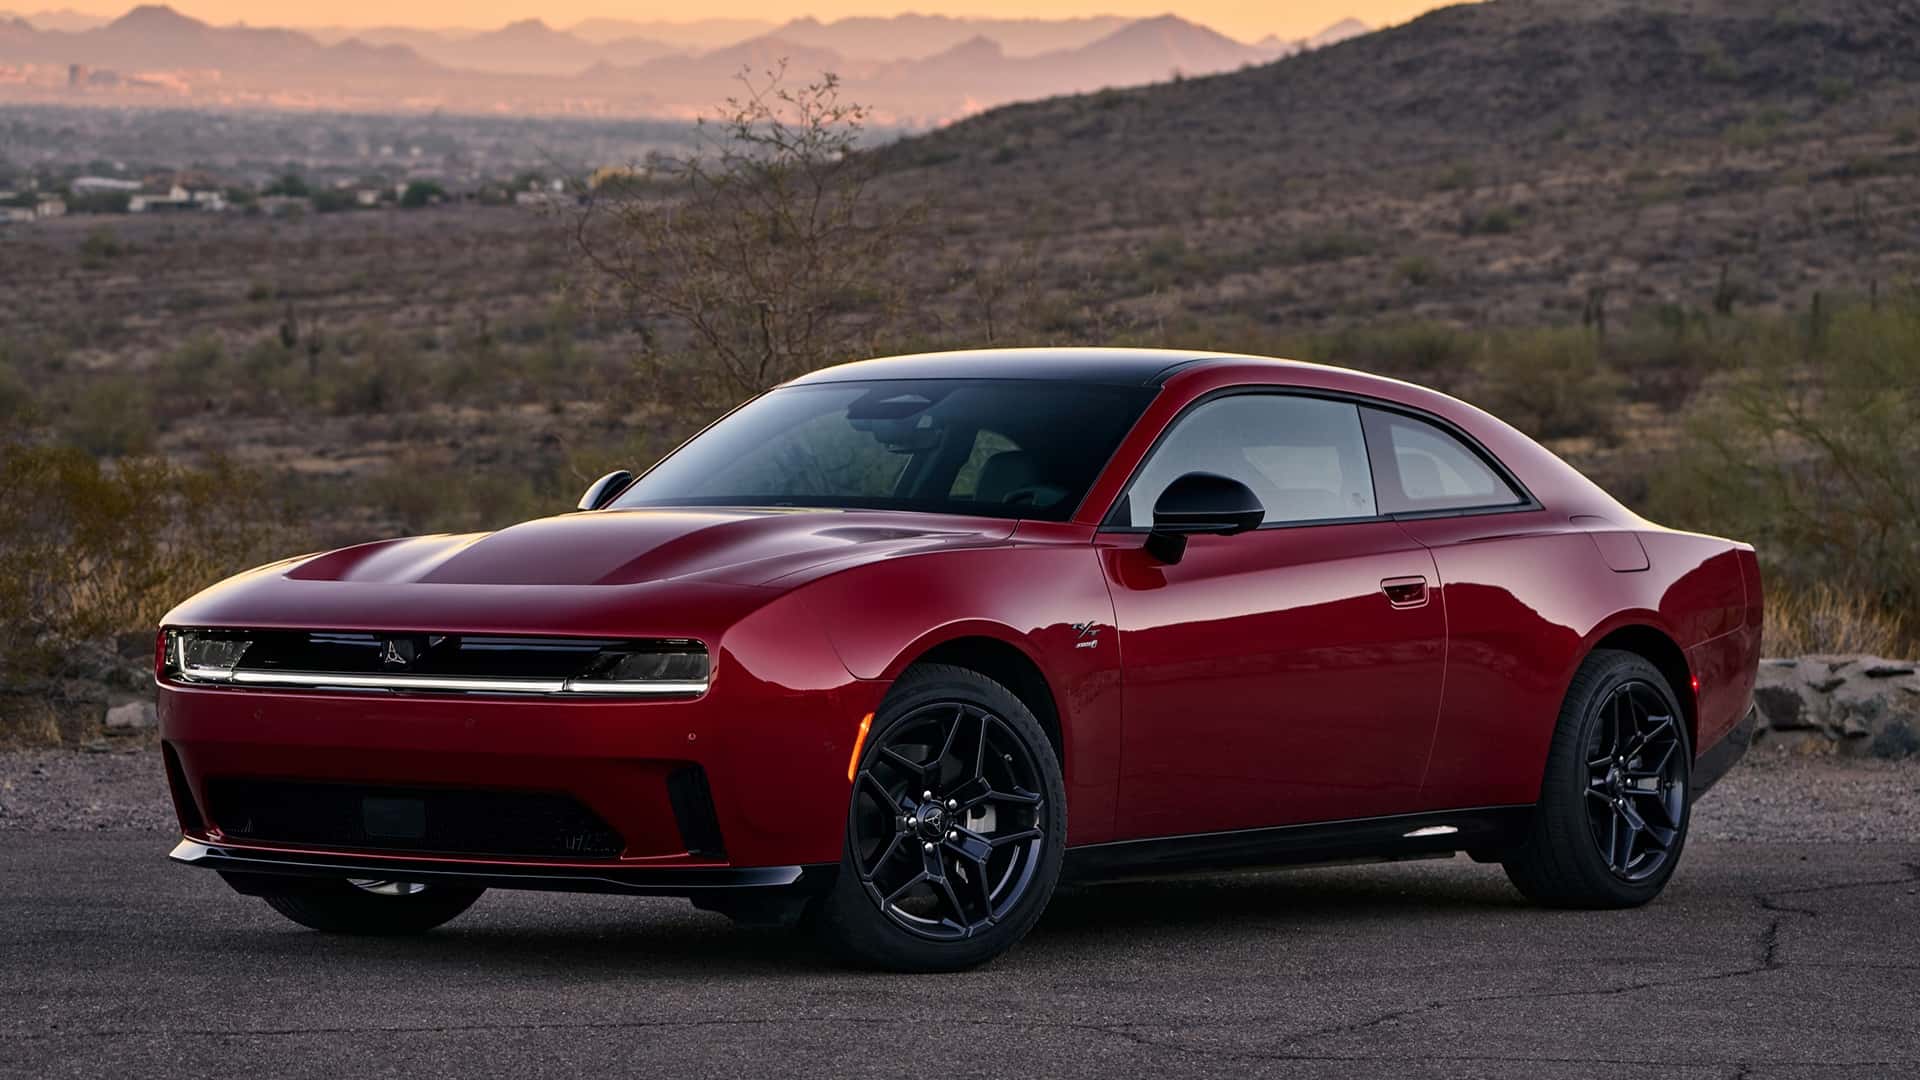
由Stellantis公布的销量数据显示,Charger Daytona自2024年底在美国上市以来累计销量仅8242辆,其中表现最好的2025年全年卖出7421辆。这意味着,这款顶着“全球首款量产电动肌肉车”光环入场的车型,今年全年的销量大概率连去年的零头都保不住。
从纸面参数看,Charger Daytona并不弱:双电机四驱系统可输出630马力,PowerShot模式还能在10秒内临时追加40马力;电池可用容量约94千瓦时,官方续航267英里(约430公里),20%-80%快充约24分钟,2027款还换装了特斯拉NACS充电口;车内配备Fratzonic模拟声浪系统,专门还原大排量V8的轰鸣。
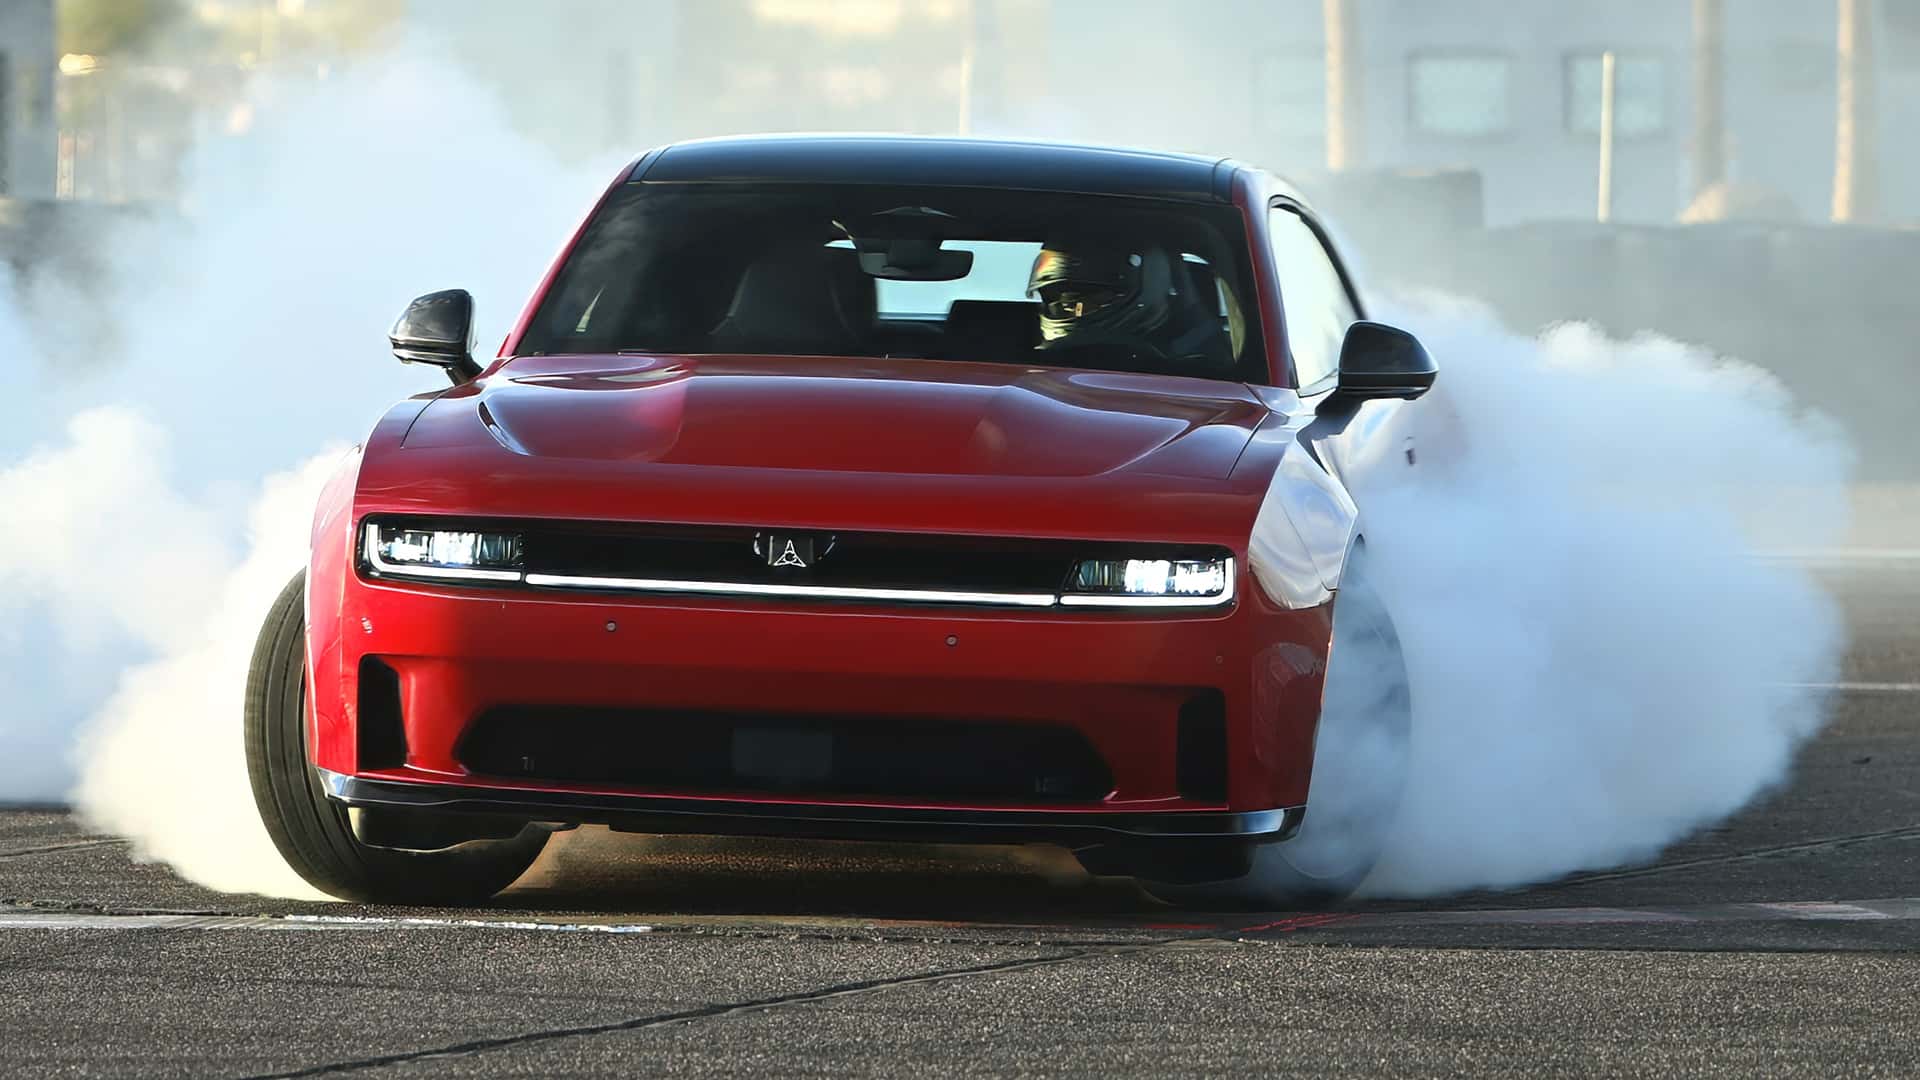
但真正劝退买家的可能不是性能,而是体验。多家媒体在测试中反馈这款车软件故障频发、充电表现也不理想;InsideEVs一位撰稿人租了一台2025款Charger EV,结果车辆在维修厂一停就是两个多月,签下租车合同仅6个月后,道奇最终把车回购了。测评机构Edmunds更是直言已经“受够了”这款车的各种问题。
价格是另一道坎。2027款Charger Daytona起售价在去年61990美元的基础上再涨1.25万美元,达到74490美元(含目的地费用),而入门版燃油Charger(3.0T直列六缸)起售价只要51990美元——买燃油版不仅更便宜,还没有续航焦虑。
道奇的遭遇只是美国电动车市场的一个缩影。研究机构Motor Intelligence的数据显示,受7500美元联邦购车补贴于2025年9月30日到期影响,今年1-9月美国纯电动车销量同比下滑30.7%,市场占比从8.5%跌至6%;福特电动车销量暴跌68%(第三季度单季下滑80.2%),通用下滑43%,本田则宣布今年之后停产电动车。同期欧洲纯电份额升至23.2%,美国消费者则加速转向混动,混动销量增长23%、占比15.6%。
与中国市场相比,反差更加明显。中汽协预计2026年中国新能源汽车销量将达1900万辆,渗透率有望突破54%;中国品牌已经用30万-50万元级的价格提供千匹级性能——小米SU7 Ultra以52.99万元输出1548马力,仰望U9以168万元提供1306马力;而道奇这台约合53万元人民币的电动肌肉车,却因为软件、充电与价格问题流失用户。
综合来看,Charger Daytona的失利不完全是产品力的失败,而是“定位、定价、政策”三重错位的结果:肌肉车用户要的是V8声浪和机械感,道奇用模拟声浪加630马力去复刻,却把价格做到了燃油版之上;补贴退坡后,美国买家转头拥抱混动,留给小众电动性能车的空间进一步收窄。对处于电动化爬坡期的车企而言,这组数据再次说明:在补贴退潮的市场里,没有清晰的成本与场景优势,电动化就只能靠情怀硬扛——而情怀,恰恰是最贵的。
