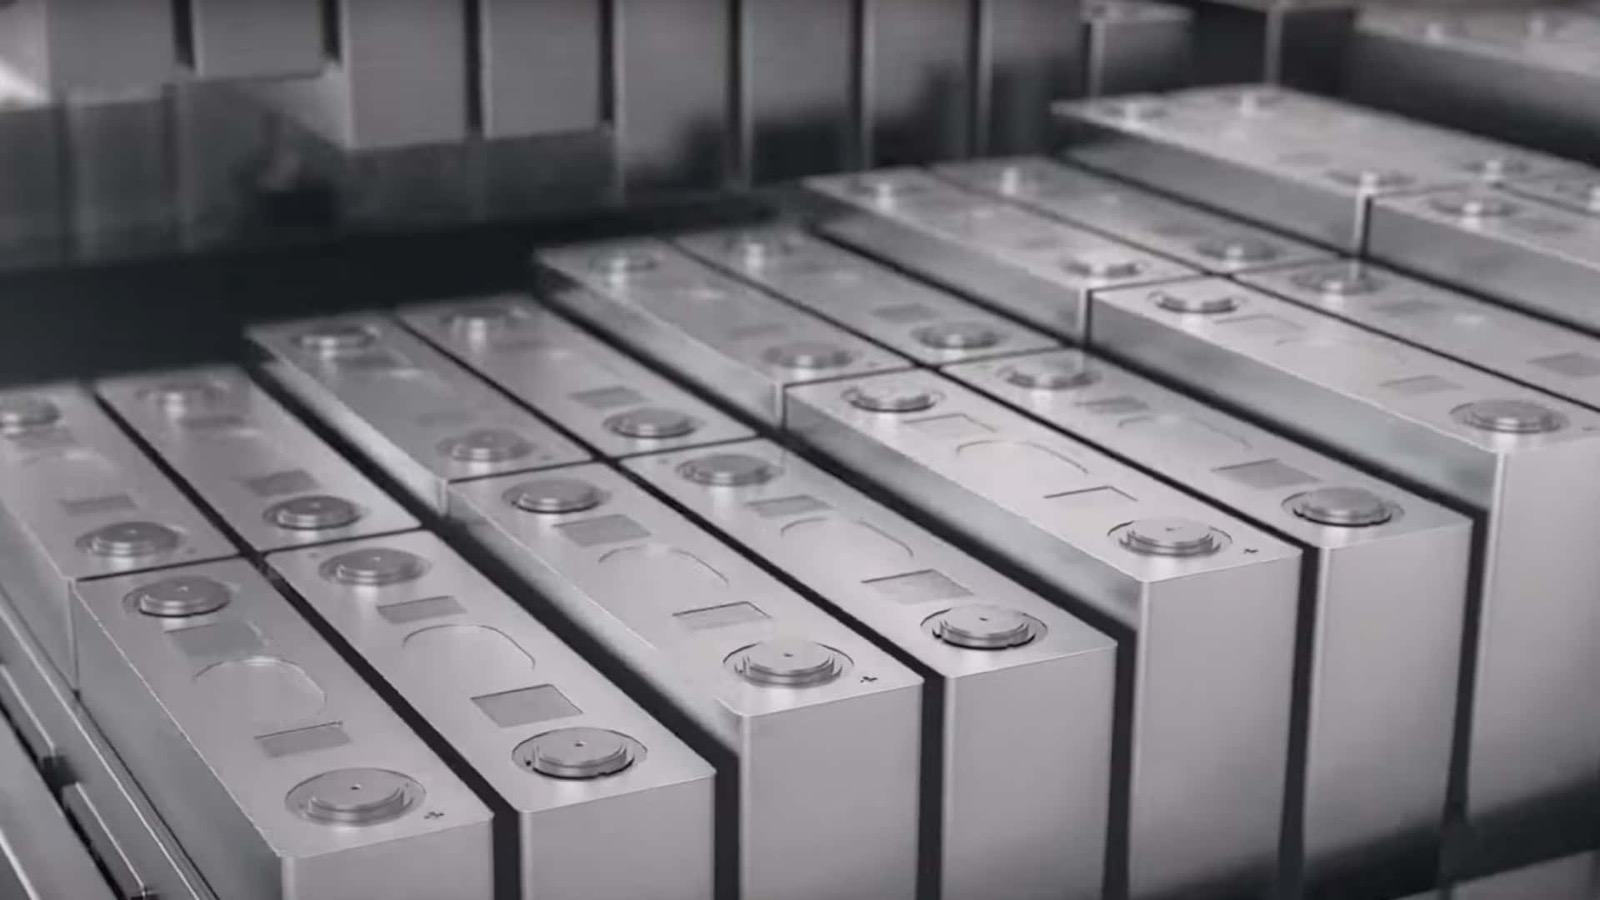
10月5日消息,据国外媒体报道,9月28日,工信部、国家发展改革委等七部门联合印发《新型电池产业发展“十五五”规划》,明确提出到2030年全固态电池初步实现规模化应用。这是我国电池领域首个国家级专项规划,首次为固态电池给出国家级时间表。不过,全球最大动力电池厂商宁德时代却先泼了一盆冷水——董事长曾毓群此前公开表示,固态电池技术成熟度目前仅处于1至9级中的第4级,距离量产就绪的第9级还有很长的路要走。
先看规划本身:到2030年,全固态电池初步实现规模化应用;长寿命锂电池循环寿命达到15000次,较当前主流产品的6000至8000次接近翻倍;头部企业产品缺陷率要达到PPB级,也就是每生产10亿颗电芯只允许1颗潜在失效。中国科学院院士南策文直言,这是我国电池领域首个国家级专项规划。规划还提出构建以锂电池为主、钠电池与液流电池协同发展的产品供给体系,并首次将动力电池纳入汽车产业五年规划的产能预警调控。
这份底气来自中国电池产业的全球分量:2025年我国锂离子电池出货量超过1.8TWh,占全球份额82.8%;新能源汽车销量1649万辆,连续11年位居全球第一。上一个五年规划收官时,中国已占全球电动汽车产量的70%。新路线图要做的,就是把这一优势延续到下一代电池技术上。

但国家的时间表刚刚敲定,行业龙头就先降温。宁德时代董事长曾毓群在夏季达沃斯论坛上给出明确判断:按1到9级划分技术成熟度,固态电池目前只处于第4级,刚完成实验室小型样品的原理验证;从第4级到量产就绪的第9级,中间还隔着工程验证、产线调试、良率爬坡三道大坎。他此前接受采访时甚至直言,2030年前固态电池实现百万辆级装车的可能性很小,技术发展要坚持“事件驱动而非时间驱动”。
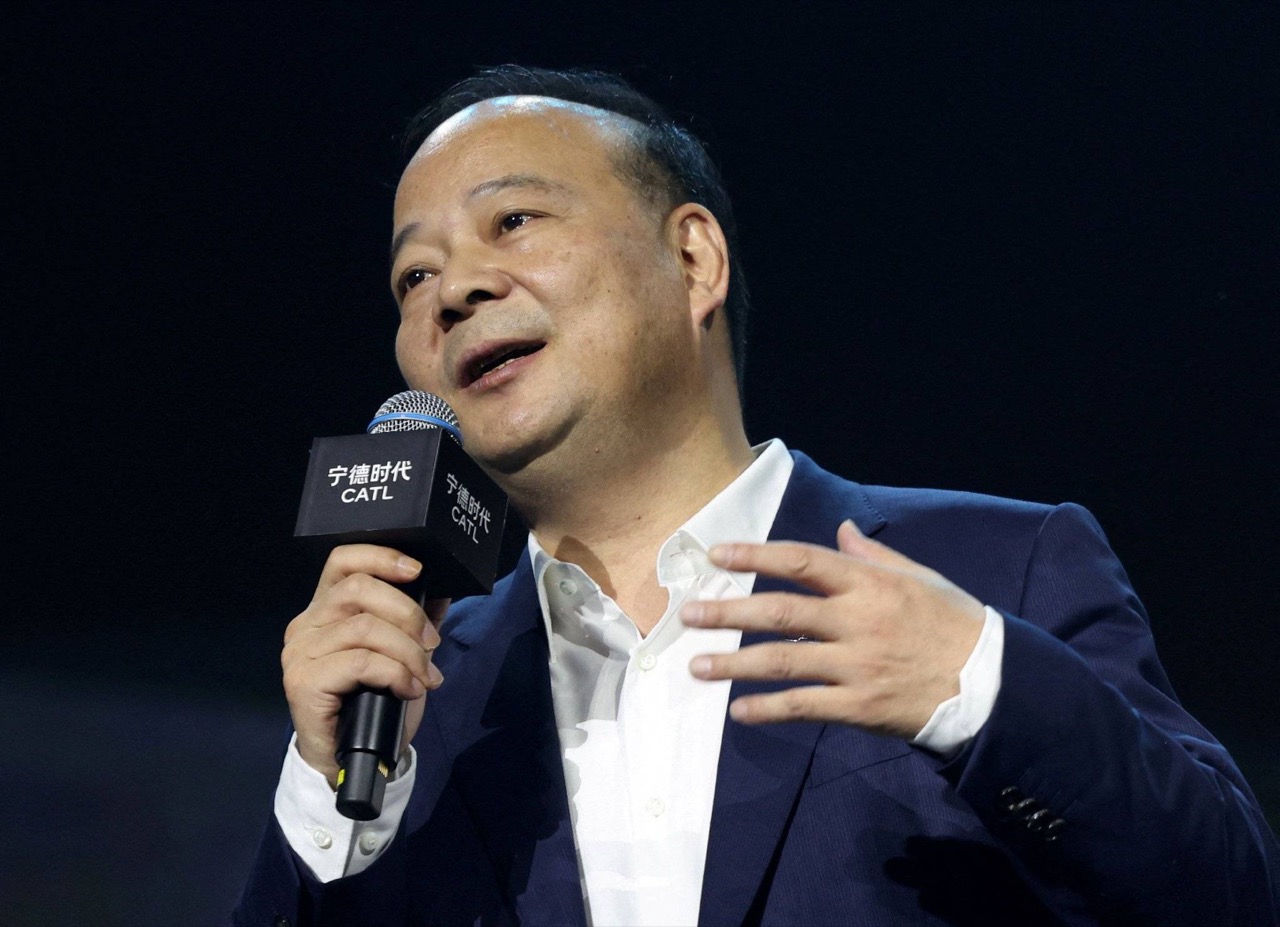
宁德时代自己给出的节奏同样保守:公司已建成全固态电池中试线,计划2027年实现小批量生产,2030年前后才有规模化量产的可能;首席科学家吴凯此前也表示,目标是2027年把全固态电池技术成熟度提升至7至8级。宁德时代还回应称,PPB意味着每生产10亿颗电芯只允许存在1颗潜在失效电芯,其动力及储能电芯目前均已达到这一标准。
不过,同行的脚步明显更急:吉利锁定2027年小批量产业化,并投入1000台示范运营车;奇瑞计划同年启动上车验证;比亚迪的硫化物全固态电池样品能量密度已突破400Wh/kg,原型车CLTC续航约1218公里;国轩高科首条全固态中试线已投产,2GWh量产线在建;亿纬锂能、中创新航也把小批量时点指向2027年,后者面向机器人的固态电池能量密度已超过450Wh/kg。
真正卡住脖子的还是成本。截至2026年9月,电池级硫化锂均价约130万元/吨,虽较年初的200万元/吨明显回落,但距离50万元/吨的行业目标仍差一倍多;全固态电池电芯成本约1.6至2.2元/Wh,是磷酸铁锂电池的3到5倍。彭博新能源财经预测,到2035年固态电池也仅占全球电动车与储能需求的10%;集邦咨询则判断,2030年前固液混合电池仍将占据主流,全固态形成成本竞争力预计要到2030年初。
综合来看,这份规划的最大价值不在“2030年”这个数字本身,而在于把固态电池从车企发布会上的营销话术,第一次纳入国家产业节奏:有明确指标、有产能预警,也有对供应链短板的清醒认知。曾毓群的泼冷水与吉利、奇瑞们2027年的激进时间表并不矛盾——前者说的是百万辆级的普及,后者说的是千辆级的示范运营。对消费者而言,未来两三年半固态与准固态电池会先一步上车,真正意义上的全固态规模化,大概率仍要等到2030年前后。