11月14日消息,据国外媒体报道,梅赛德斯-奔驰本周发布了一份措辞罕见的内部声明:出于成本压力,公司决定停止对德国境内全部乘用车工厂的新增投资,并首次公开承认“不排除关停工厂”,部分产能可能转移至匈牙利。英国《金融时报》援引奔驰生产、质量与供应链管理董事会成员米夏埃尔·希贝(Michael Schiebe)的话称,“当前的成本结构已经不允许我们在德国继续投资”。这份内部访谈周四发出后,迅速在德国汽车业界掀起波澜。
声明直接源于奔驰与德国金属工业工会(IG Metall)及公司总工作委员会的劳资谈判僵局。奔驰要求德国工厂员工将每周工时提高到40小时且不增加报酬,比德国汽车行业标准整整多出5小时,理由是德国工厂的人力成本最高可达东欧工厂的5倍。工会方面已明确表态,将坚决抵制任何关厂计划,双方谈判仍在进行中。
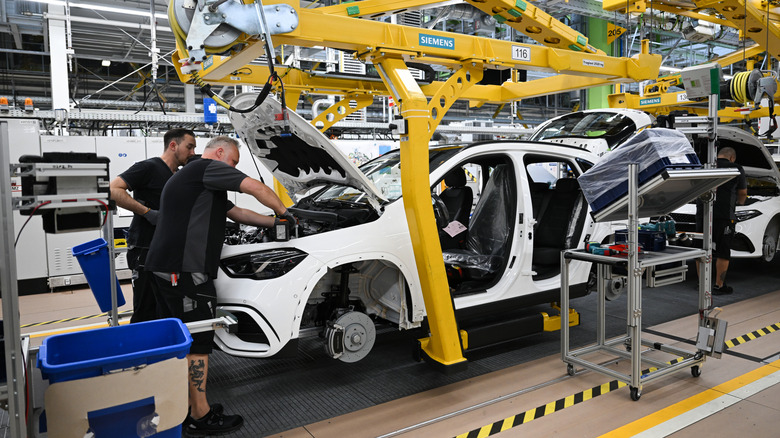
奔驰目前在德国拥有三座乘用车整车厂:最大的辛德芬根(Sindelfingen)工厂有31500名员工,不来梅(Bremen)工厂10500人,拉斯塔特(Rastatt)工厂7000人,三厂合计约4.9万人;此外还有 Untertürkheim、柏林、汉堡等7座动力总成与零部件工厂,以及卡门茨电池厂和 AMG 总部阿法特巴赫。据希贝此前的表态,其中两座德国整车厂已被列入潜在关停名单。对照之下,奔驰在匈牙利凯奇凯梅特(Kecskemét)的工厂仅有5000名员工,却同时生产燃油、插混与纯电车型,现款GLB、A级与C级纯电版均出自这里——产能东迁的路线图已经相当清晰。
压垮奔驰的成本账本,很大程度上要追溯到其最大单一市场中国的失速。财报显示,第三季度奔驰乘用车在中国仅交付8.68万辆,同比下滑31%,前三季度累计29.70万辆、同比下滑29%,跌幅远超欧洲(+5%)与北美(+4%);利润支柱的高端车型同样失守,迈巴赫单季仅售2590辆、同比腰斩46%,S级下滑21%,AMG下滑23%。乘用车业务调整后销售回报率从去年同期的4.8%腰斩至2.5%,全年预期也从3%-5%下调至2%-3%。
CEO康林松(Ola Källenius)在三季度财报电话会上坦言,中国车市今年整体萎缩超过20%,高端车市场已连续三年多下滑,超过100家车企的价格战正在压低整个市场的盈利水平;奔驰正在对中国业务进行“360度全面审视”,并转向“中国生产、中国采购”以压缩成本。德系三巨头如今集体承压:大众第三季度营业亏损58.6亿欧元、在华交付下滑38.5%,上月已暂停ID高尔夫的研发;宝马第三季度在华销量下滑24.8%,全年汽车业务利润率指引下调至-0.5%至0.5%,逼近盈亏线。而中国9月新能源乘用车零售渗透率已达67%,豪华车市场新能源渗透率44.9%,问界、蔚来、理想们正在30万元以上的传统腹地与BBA贴身肉搏。
综合来看,奔驰叫停德国工厂投资不是一则简单的“降本新闻”,而是燃油车时代豪华品牌商业模式的标志性转折——当最大利润来源中国市场连续失血,高福利、高成本的本国制造体系就成了第一个被开刀的对象。产能向低成本地区转移的闸门一旦打开就很难再关上,约4.9万名德国整车厂员工的去向将成为欧洲汽车工业未来的风向标;而对奔驰自身,公司已把2027年初定为公布中国市场长期战略的节点,“中国生产、中国采购”能否守住豪华阵地,某种程度上也是所有德系品牌未来十年命运的缩影。