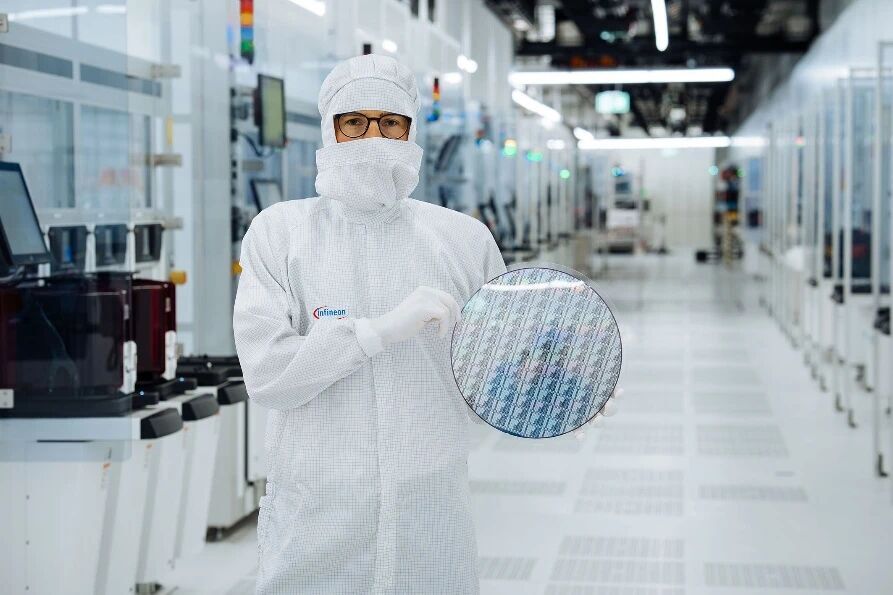
10月29日消息,据国外媒体报道,英飞凌10月27日宣布,将在2034年前向其位于奥地利菲拉赫(Villach)基地的现有洁净室设施投资约11亿欧元(约合人民币90亿元),建设全球首座基于300毫米(12英寸)晶圆的氮化镓(GaN)功率半导体大规模量产工厂。新线计划于2027年底前投产,并获得《欧洲芯片法案》框架下3.19亿欧元的政府补贴支持。这不是一条普通的产线。英飞凌两年前完成全球首次300毫米氮化镓晶圆加工,当时被业界视为技术里程碑;如今它要把这项技术搬进面向客户供货的量产车间。与200毫米(8英寸)晶圆相比,300毫米单片晶圆能产出的芯片数量达到前者的2.3倍,单位成本随之被摊薄——而目前氮化镓芯片主流仍在150毫米(6英寸)晶圆上生产,整个行业才刚开始向200毫米过渡。英飞凌首席执行官哈内贝克(Jochen Hanebeck)称,这是加强欧洲半导体生态系统与技术主权的明确承诺,“通过建立300毫米晶圆的大规模制造能力,我们将成为全球首家把氮化镓功率电子推向规模化量产的企业”。奥地利总理施托克尔则表示,这是奥地利高科技产业史上最大的单笔投资之一,并直言这有助于让半导体产业的未来“不只由亚洲或美国塑造,也由奥地利和欧洲塑造”。菲拉赫是英飞凌最重要的基地之一。英飞凌奥地利公司现有约5800名员工,其中约4800人在这座工厂工作。项目并不新建厂房,而是把既有的、对芯片生产至关重要的洁净室改造并现代化,因此扩产方式“格外高效、成本更具优势”;产能将根据市场需求逐步爬坡,而非一次性铺开。
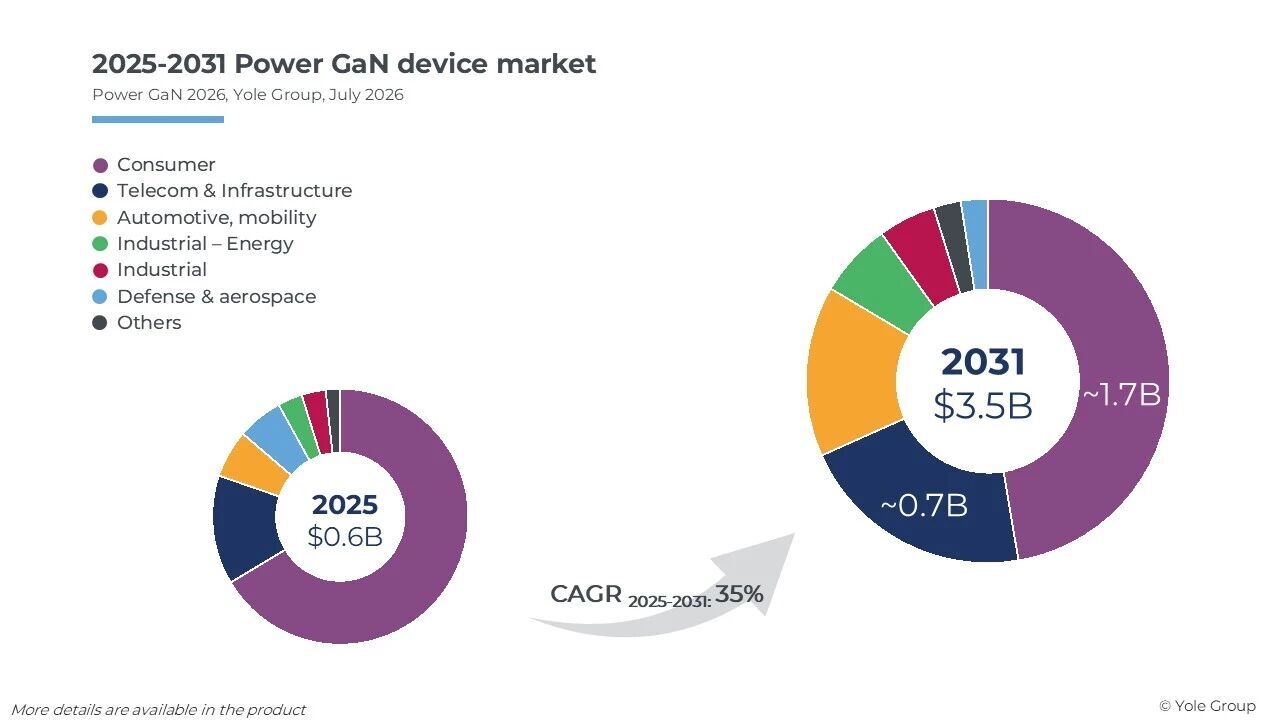
市场的确在膨胀。咨询机构Yole的数据显示,全球功率氮化镓器件市场2025年规模约6亿美元,到2031年将增至约35亿美元,2025年至2031年的年复合增长率约35%,六年间扩大近六倍。其中消费电子仍是基本盘,而增长最猛的新增量来自AI数据中心的高压直流供电,紧随其后的是电动出行、能源基础设施、机器人与工业场景。
氮化镓开关和转换电能的效率远高于传统硅,能在更小的体积里做出更高性能的系统,能量损耗与发热都更低。落到汽车上,最直接的受益者是车载充电机(OBC)、DC-DC变换器与800V高压平台——同样功率下体积更小、充电更快,这也是各家车企在碳化硅之外急于导入氮化镓的原因。英飞凌在这条线上押注已久。三年前,它以8.3亿美元收购加拿大芯片设计公司GaN Systems,把氮化镓的重注压在电动出行与数据中心两条主线上;今年夏天,其投资50亿欧元的德国德累斯顿新厂刚刚启用。但资本市场并不完全买账:自6月高点以来,英飞凌股价跌幅已超过40%,投资者担心AI数据中心的资本开支会降温。而在氮化镓赛道上,中国企业的身位比外界想象中更靠前。2015年12月成立于苏州的英诺赛科,是全球首家实现8英寸硅基氮化镓晶圆量产的企业,机构测算其占全球氮化镓功率半导体约30%的份额、居全球第一。公司2025年营收约12.13亿元、同比增长46.3%,当年氮化镓芯片交付超8亿颗,累计交付量突破20亿颗,产品覆盖15V至1200V全电压谱系。产能上,英诺赛科在苏州、珠海布局两座8英寸专属氮化镓晶圆厂,2025年底合计月产能约2万片;2026年上半年营收8.34亿元、同比增长50.6%,产能利用率一度接近100%。按其扩产规划,2026年底至2027年初月产能将提升至3万至3.5万片,2027年底至2028年一季度苏州厂满产后达到7万片。自研的3.0代工艺平台让单片8英寸晶圆的芯片产出较主流6英寸产线提升80%,单颗芯片制造成本较行业平均低约40%,良率稳定在95%以上。车规业务已经跑出量产案例。英诺赛科与联合汽车电子、长安汽车合作的650V氮化镓OBC系统已实现量产装车,2025年车规级芯片出货量同比增长105%,汽车电子业务收入约5790万元,同时在激光雷达、48V DC-DC等场景铺开;AI数据中心业务收入约6319万元、同比增长50.2%,产品已进入英伟达、谷歌的800V高压直流供电体系,是英伟达MGX生态中唯一的中国氮化镓芯片供应商。两条路线由此形成清晰对照:英飞凌用更大的晶圆尺寸把成本往下压,中国厂商用已经落地的8英寸产能和更快的迭代速度抢份额。据机构统计,国内氮化镓器件整体国产化率已突破六成。与此同时,双方的专利博弈也在升温——今年5月,苏州市中级人民法院一审认定英飞凌侵害英诺赛科氮化镓专利,判令其停止在中国境内销售、许诺销售和进口涉案产品并赔偿1000万元;6月,最高人民法院驳回英飞凌的复议申请,维持禁令效力。有机构测算,受影响品类集中在其毛利率最高的AI数据中心高压器件与车规功率模块上,这也让把新增产能放在欧洲、把供应链重心移出中国,成为更现实的选择。对整车厂而言,短期还看不到价格立刻下探:新线2027年底才投产,产能按订单爬坡,真正上量要到2028年之后。但中长期看,300毫米量产一旦跑通,氮化镓与硅、碳化硅在车载电源上的成本差距会进一步收窄,10万至20万元级电动车的OBC与DC-DC有望率先换用氮化镓,配合800V平台把补能时间再压一截。综合来看,英飞凌这11亿欧元买的不只是一条产线,而是氮化镓从消费电子快充材料走向车规主功率器件的入场券;中国企业的优势在于8英寸产能已经落地、车规订单已经装车,短板是晶圆尺寸仍差一代。接下来两三年,谁能把产能真正变成车企愿意买单的成本曲线,谁就能在800V时代的电源模块里占到位置。