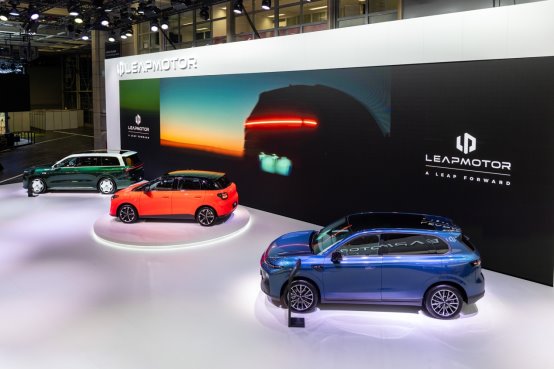
10月15日消息,据国外媒体报道,零跑汽车已正式接管泰国市场业务——新设全资子公司Leapmotor (Thailand)注册资本达1亿泰铢(约合260万欧元),并同步启动本地CKD组装评估,初期规划年产能6万至8万辆。目前零跑在泰国运营着12家网点,从现在到今年12月预计可销售3000至5000辆,2027年的目标是把年销量做到1万辆。
此次调整意味着零跑对泰国市场的投入明显升级。此前,零跑是通过当地公司Phra Nakorn Automobile(PNA)以进口商和经销商身份进入泰国的;如今零跑直接出资1亿泰铢设立Leapmotor (Thailand)有限公司,把经营权收归己有,PNA则退居经销商角色,继续运营位于曼谷Lat Phrao和Ratchayothin的两家展厅。
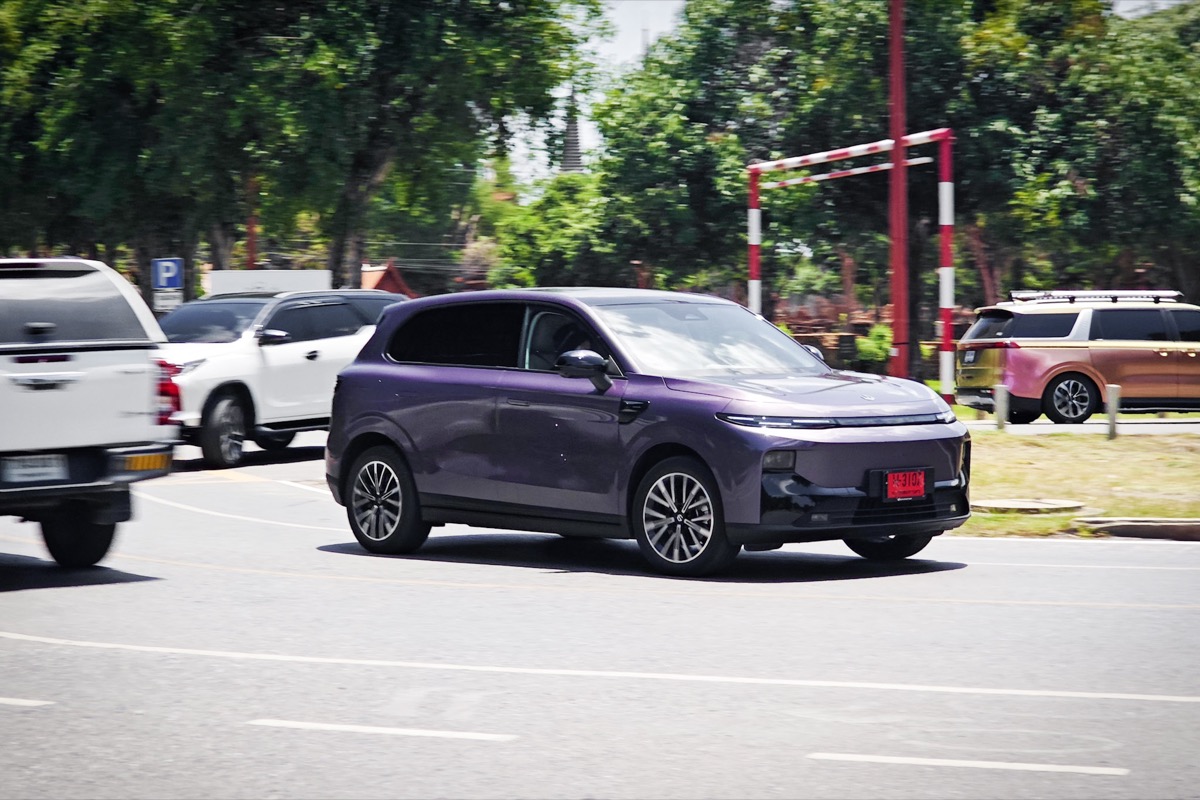
本地化生产是这一轮调整的核心。据泰国《曼谷商报》报道,零跑泰国子公司总经理Liam Liu表示,公司已着手研究本地CKD组装方案,一个来自中国的团队将于11月赴泰国做进一步评估。目前摆在桌面上的有四种路径:外包给代工制造商、与当地伙伴组建合资公司、收购现有工厂,或者自建新厂,初期瞄准的年产能为6万至8万辆。他还透露,零跑董事会已对泰国的长期业务计划表现出强力支持,资金充裕,预算申请两周内即可获批——在零跑看来,泰国是一个具备新能源增长潜力的关键市场。
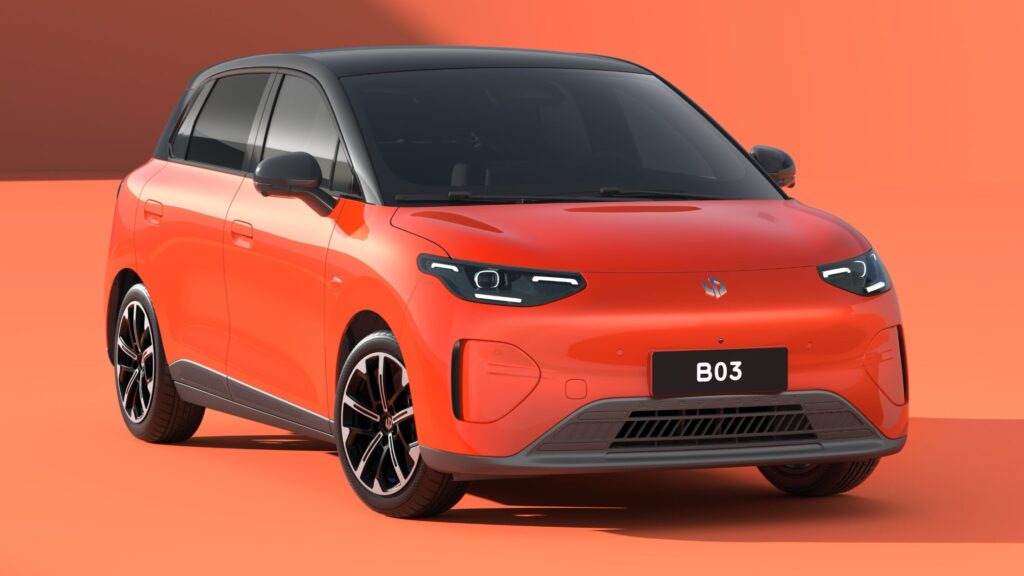
产品节奏上,零跑2024年11月以中型纯电SUV C10叩开泰国市场大门,2025年10月又引入了紧凑型SUV B10,但两款车型至今累计销量仅约450辆,体量仍然偏小。转折点预计出现在今年年底:10月31日,小型SUV B03X将正式在泰国上市,零跑预计从现在到12月这段时间内可售出3000至5000辆,2027年再导入至少两款新车型,全年销量目标1万辆。渠道方面,零跑目前在泰国拥有12家展厅和服务中心,计划2026年底扩至30家、2027年达到65家、2028年增至100家。
零跑加码泰国的时机颇为微妙。长期以来,泰国车市由日系品牌主导,全混动车型一直领跑当地电动化市场;但2026年初,中国车企向泰国大量投放享受补贴的进口车型,推动纯电动车首次跃居销量首位。今年9月10日,泰国国家电动汽车政策委员会原则同意彻底取消以补贴为主的激励模式,改为按本地化程度分档的三级消费税制度——整车进口适用最高档税率,在泰国组装或测试的车辆适用中间档,本地生产并达到规定本地化率的车辆适用最低档。这意味着,只有把产能真正落到泰国,才能拿到最优惠的税率。目前比亚迪、长城、长安等中国车企均已在泰国设厂,而本田、三菱、五十铃和马自达也承诺合计投资504亿泰铢(约15亿美元)升级当地装配线。
对零跑自身而言,泰国是其全球本地化版图上的重要一块拼图。数据显示,零跑9月全球交付105656辆,同比增长59%,已连续三个月月销突破10万辆;其中9月海外出口超过2.7万辆,1至9月海外累计出口已超15万辆。生产端,零跑B10已在西班牙萨拉戈萨工厂正式投产,预计2026年生产9000辆,2027年一季度Lafa5也将导入该工厂;在马来西亚吉打州的Gurun工厂,C10已完成SOP进入正式量产;印尼KD工厂首批交付于今年8月启动,巴西戈亚尼亚工厂则计划2027年下半年投产。零跑董事长朱江明此前表示,未来零跑海外市场本地化生产占比将超过40%。
综合来看,零跑接管泰国业务并评估本地组装,既是对泰国以本地化换税率新政的直接回应,也是其从产品出海迈向制造出海的又一步。约450辆的存量销量与6万至8万辆的规划产能之间仍有巨大落差,能否复制其在欧洲借Stellantis渠道快速起量的路径,将取决于B03X等新车型的市场表现与渠道扩张速度。在比亚迪、长城、长安先行落子、日系车企斥巨资守土的泰国市场,留给后来者的窗口正在收窄,零跑需要跑得更快。