
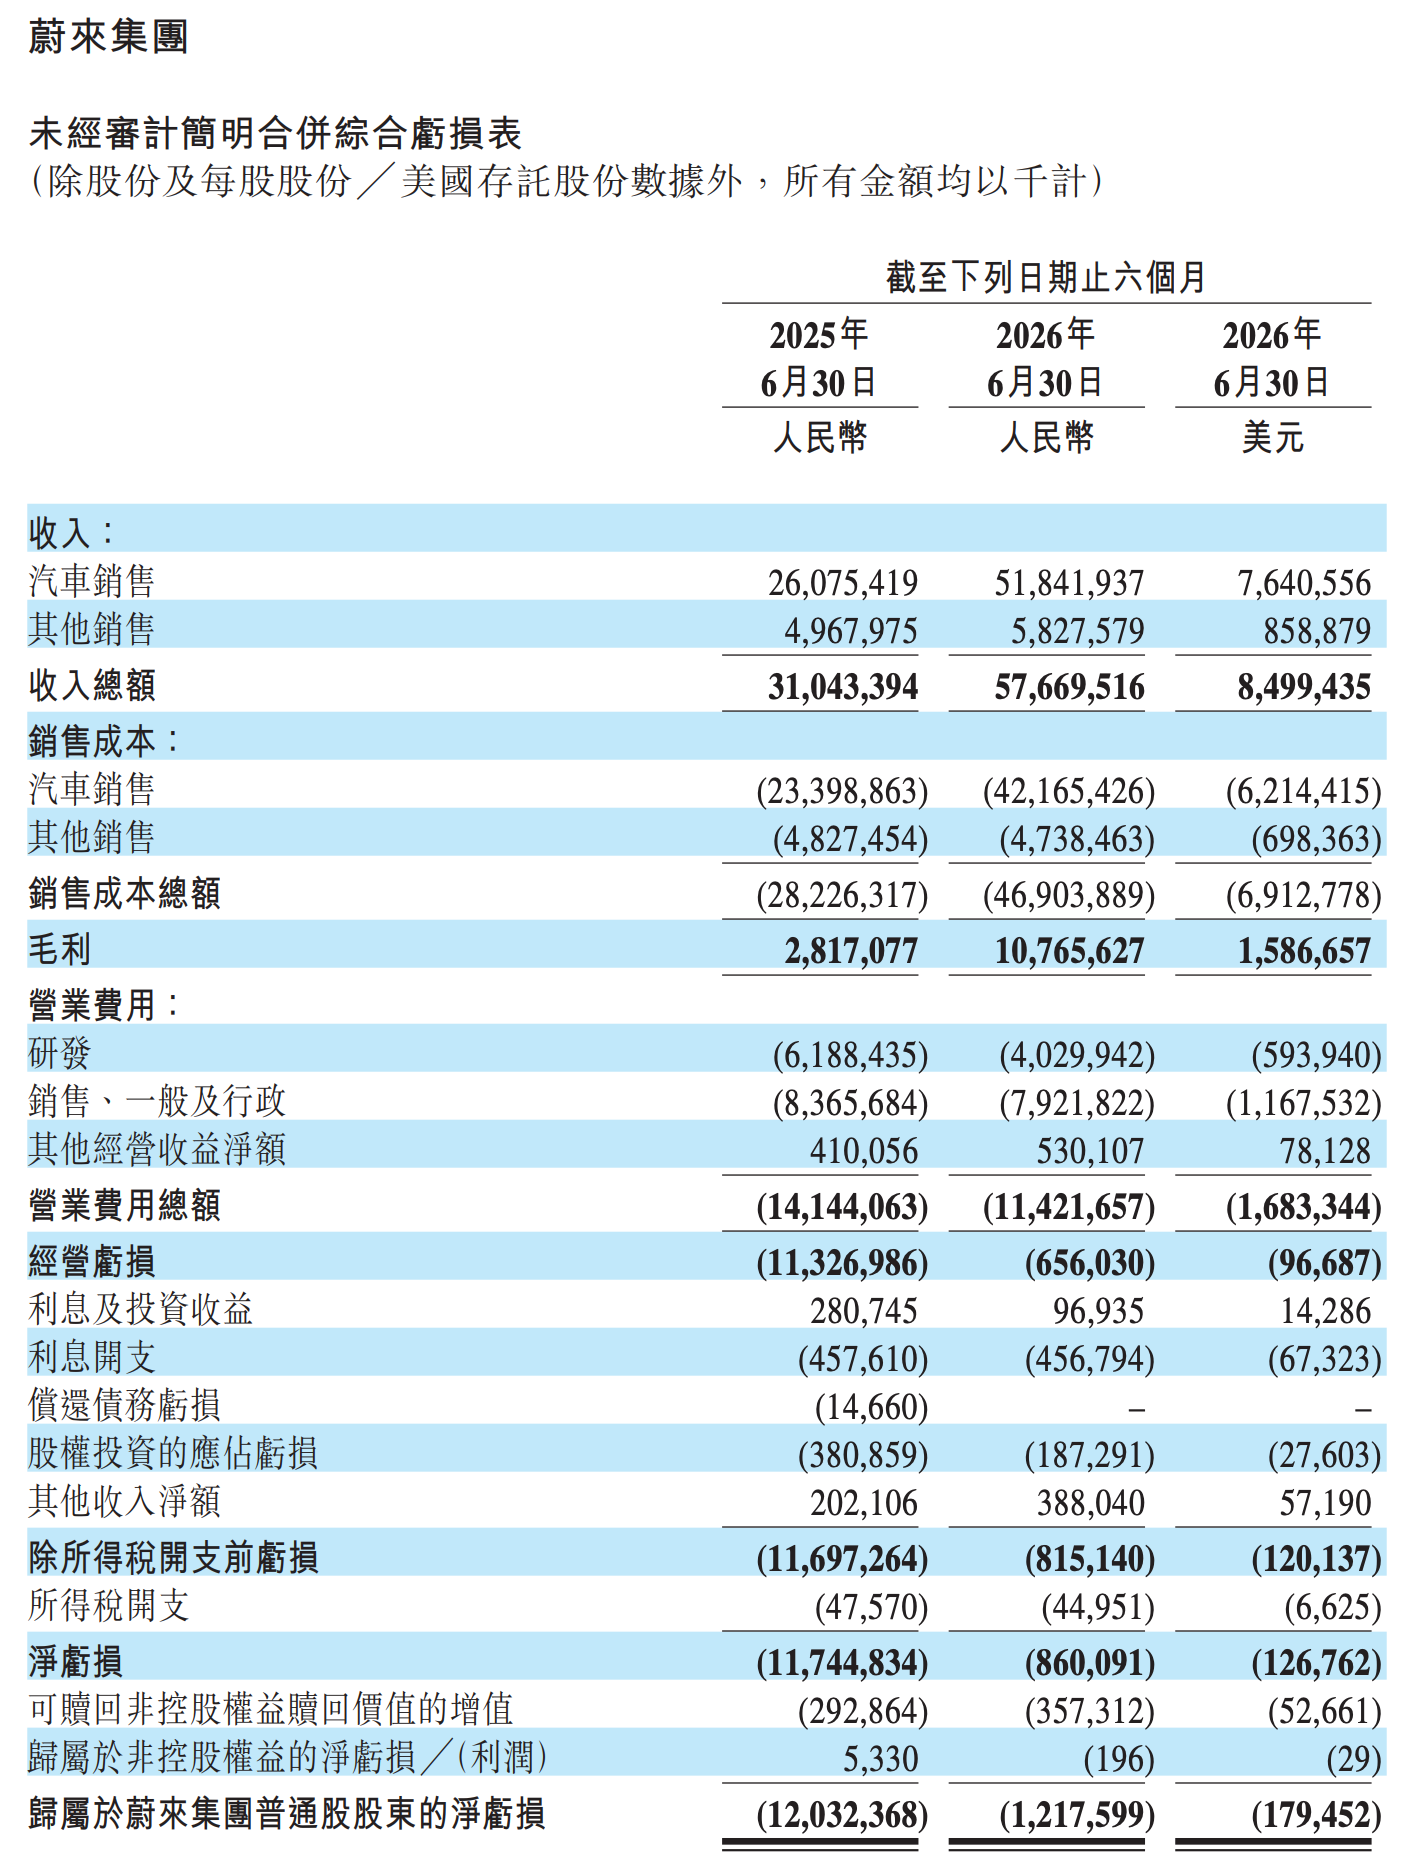
9月1日,蔚来发布2026年上半年财报。财报显示,2026年上半年蔚来集团实现营收576.70亿元,同比增长85.9%;其中二季度营收321.37亿元,同比增长69.1%。上半年归母净亏损收窄至12.18亿元,二季度净亏损进一步收窄至5.28亿元。
更关键的是利润端。上半年蔚来经调整经营利润达到2.7亿元,其中二季度为2.07亿元,已经连续第三个季度实现经营盈利。与此同时,二季度整车毛利率维持在18.5%,综合毛利率达到18.4%。截至6月30日,公司现金储备为567亿元。
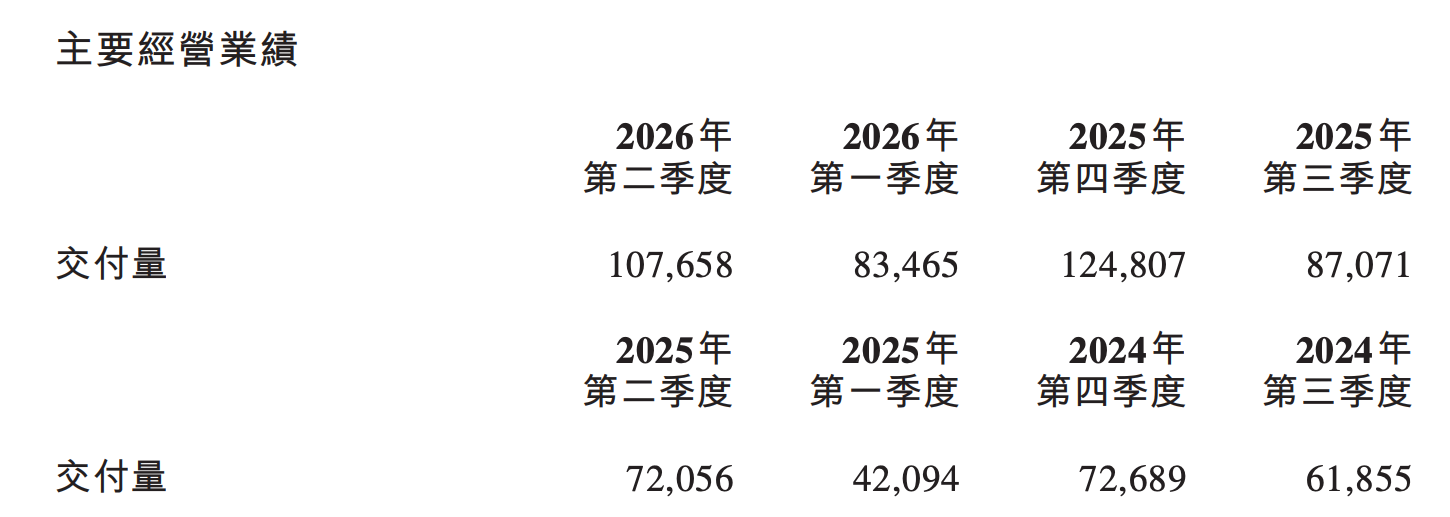
对于一家过去长期处于高投入、高亏损状态的新势力车企而言,这组数字意味着,蔚来的经营逻辑正在发生变化:规模增长开始更明显地转化为利润改善。营收大幅增长,首先来自交付规模的提升。2026年上半年,蔚来集团累计交付新车191123辆,同比增长67.4%;其中二季度交付107658辆,环比增长29%。但相比单纯的销量增长,更值得关注的是销量结构的变化。
随着蔚来、乐道和萤火虫三个品牌逐渐形成产品矩阵,集团覆盖的价格区间和消费人群明显扩大。蔚来品牌继续承担高端市场和品牌向上的任务,乐道瞄准主流家庭用户,萤火虫则进入精品小车市场。这意味着,蔚来正在从过去“一个品牌覆盖多个细分市场”,转向多品牌分工。
从今年上半年的交付表现来看,蔚来的多品牌战略至少已经开始在规模端体现效果。当然,对于蔚来来说,市场真正关心的问题从来不是“能不能把车卖出去”,而是“卖得越多,能不能赚得越多”。二季度18.5%的整车毛利率,是观察这份财报的重要指标。
过去几年,中国新能源汽车市场经历了一轮激烈的价格竞争,车企通过降价换销量并不困难,难的是在扩大销量的同时守住毛利率。因此,蔚来目前真正值得关注的,并不是交付突破10万辆,而是在交付规模扩大的同时,整车毛利率依然保持在较高水平。其中,高端车型承担了重要作用。ES8、ES9等高价车型能够提供更高的单车收入和利润空间,也有利于改善整个集团的产品结构。相比单纯依靠低价车型冲量,高端产品销量占比提升,对于毛利率的意义显然更直接。这也是蔚来和不少新能源品牌商业模式上的差异。
换电、服务体系以及长期积累的高端品牌认知,都决定了蔚来很难走一条纯粹依靠低价和规模取胜的路线。它需要证明的是,用户愿意为产品之外的品牌、服务和能源体系支付一定溢价,并最终把这种溢价转化成可持续的利润。从二季度的数据来看,这套模式正在逐渐接近一个更健康的状态。
产品结构改善之外,另一个容易被销量数字掩盖的变化,是费用效率。对于汽车企业而言,研发、渠道、服务体系都不可能无限压缩,尤其是蔚来还需要同时维持多品牌研发、智能驾驶、补能网络以及用户服务体系。因此真正有效的降本,并不是停止投入,而是让同样一笔投入对应更大的销量和收入。换句话说,过去蔚来的一个核心问题是规模不足以覆盖庞大的研发、销售和服务成本;而随着季度交付突破10万辆,原有固定投入开始被更大的销量摊薄。
连续三个季度实现经营盈利,因此不能简单理解成某一个季度销量突然上涨,而更像是销量、产品结构、毛利率和费用率同时改善后的结果。
目前国内20万元以上新能源市场已经成为竞争最密集的战场之一。传统豪华品牌持续调整新能源产品策略,自主品牌不断向上突破,新势力之间的产品更新周期也越来越短。在这种环境下,18%左右的毛利率并不是一道永久的安全线。一旦市场再次进入大规模价格竞争,如何在销量、价格和利润之间找到平衡,将继续考验蔚来的经营能力。